6. Wie man Stablecoins in der Praxis auswählt
🟦 Für Anfänger empfohlen / 🟩 Für Neugierige empfohlen
Sobald Stablecoins nicht nur beobachtet, sondern tatsächlich genutzt werden, werden die Unterschiede zwischen nimi wichtiger. Entscheidend ist dann nicht nur der angestrebte Preis von einem Dollar, sondern wie dieser Wert abgesichert wird, wer hinter dem Stablecoin steht und auf welchen Netzwerken er verfügbar ist.
Liquidität und Verfügbarkeit
Stablecoins wie USDT werden auf vielen internationalen Handelsplattformen und Blockchain-Netzwerken verwendet. Hohe Liquidität kann den Austausch erleichtern, sagt jedoch nichts darüber aus, wie sicher die Reserven oder der Emittent selbst sind.
Reserven und Einlösbarkeit
Bei zentral ausgegebenen Stablecoins wie USDT oder USDC lohnt sich der Blick darauf, welche Vermögenswerte als Reserven dienen, wie transparent darüber berichtet wird und unter welchen Bedingungen Token beim Emittenten eingelöst werden können.
Regulatorische Einordnung
Gerade in der EU spielt außerdem eine Rolle, unter welchem regulatorischen Rahmen ein Stablecoin angeboten wird. Durch MiCA gelten für bestimmte Stablecoins Anforderungen an Emittenten, Reserven und Einlösungsrechte. Dadurch kann sich auch unterscheiden, welche Token auf europäischen Plattformen angeboten werden.
Technisches Modell
DAI steht dagegen für einen stärker protokollbasierten Ansatz, bei dem Smart Contracts, Sicherheiten, Oracles und Governance eine wichtige Rolle spielen. Dadurch entstehen andere Abhängigkeiten und Risiken als bei einem Stablecoin, der unmittelbar von einem Unternehmen ausgegeben wird.
Netzwerk und Anwendung
Auch technisch ist nicht jeder Stablecoin überall identisch verfügbar. Derselbe Name kann auf mehreren Blockchain-Netzwerken vorkommen, während Gebühren, Liquidität und unterstützte Anwendungen unterschiedlich sein können. Deshalb gehört auch die Frage nach dem verwendeten Netzwerk zur praktischen Einordnung.
Stablecoins lassen sich deshalb nicht allein danach vergleichen, ob sie ungefähr einen Dollar wert sind. Entscheidend ist, welcher Mechanismus hinter diesem Dollar steckt und welche Abhängigkeiten damit verbunden sind.
🧩 Kurze Orientierung für die Praxis
Bei Stablecoins lohnt es sich, nicht nur auf den Namen oder den angestrebten Kurs von einem Dollar zu schauen. Wichtiger ist, welcher Mechanismus dahintersteht und welche Abhängigkeiten damit verbunden sind.
– Liquidität: Wie leicht lässt sich der Stablecoin auf den relevanten Märkten und Netzwerken übertragen oder tauschen?
– Reserven und Einlösbarkeit: Welche Vermögenswerte stehen hinter dem Token und unter welchen Bedingungen kann er beim Emittenten eingelöst werden?
– Technisches Modell: Beruht die Stabilität auf zentralen Reserven oder auf Smart Contracts, Sicherheiten, Oracles und Governance?
– Netzwerk: Auf welcher Blockchain befindet sich der Token und handelt es sich tatsächlich um die gewünschte Version?
– Regulatorischer Rahmen: Welche Regeln gelten für den Emittenten und kann der Stablecoin auf den jeweiligen Plattformen und in der jeweiligen Region angeboten werden?
Der Markt bleibt dynamisch. Liquidität verschiebt sich, neue Modelle entstehen und regulatorische Vorgaben können beeinflussen, welche Stablecoins auf bestimmten Plattformen verfügbar sind.
Deshalb gibt es keine einfache Regel wie „dieser Stablecoin ist für Trading besser“ oder „jener ist für DeFi die richtige Wahl“. Unterschiedliche Konstruktionen bringen unterschiedliche Stärken, Abhängigkeiten und Risiken mit sich.
Die sinnvollere Frage lautet deshalb nicht, welcher Stablecoin der beste ist, sondern wodurch er seinen Wert halten soll und was passieren kann, wenn dieser Mechanismus unter Druck gerät.
7. Der Zusammenbruch von Terra, UST und LUNA: eine Lektion über Vertrauen 💥
🟩 Für Neugierige empfohlen / 🟥 Fortgeschrittenes Wissen
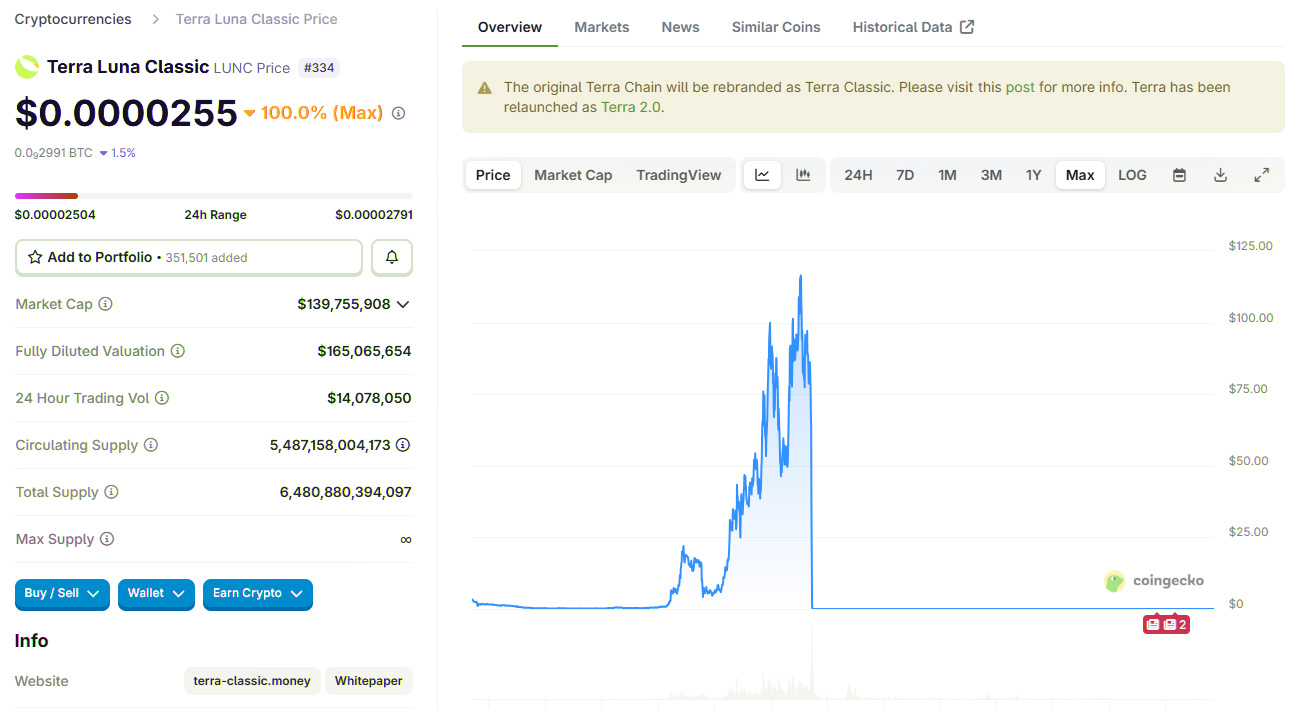
Die Geschichte von TerraUSD und LUNA gehört zu den eindrücklichsten Momenten des Kryptomarktes, weil sie zeigt, wie schnell ein System zusammenbrechen kann, das zuvor als innovativ und elegant galt. UST war kein klassisch reservengedeckter Stablecoin. Seine Stabilität beruhte auf einer dynamischen Beziehung zu LUNA, bei der UST im Wert von einem Dollar gegen LUNA im Wert von einem Dollar getauscht werden konnte. In ruhigen Marktphasen schien dieser Mechanismus zu funktionieren.
Doch Stabilität, die nur unter normalen Bedingungen funktioniert, zeigt ihre wirklichen Grenzen erst dann, wenn ein System unter Druck gerät.
Im Jahr 2022 begann die Luna Foundation Guard zusätzlich Bitcoin und andere Kryptoassets als Reserve aufzubauen, um die Stabilität von UST zu unterstützen. Diese Reserven ersetzten jedoch nicht den grundlegenden Mechanismus zwischen UST und LUNA.
Als große Mengen UST aus dem System abgezogen und verkauft wurden, verlor UST seine Bindung an den Dollar. Der Stabilisierungsmechanismus setzte ein: UST konnte gegen neu erzeugte LUNA eingelöst werden. Je mehr Nutzer diesen Weg nutzten, desto stärker wuchs das Angebot von LUNA und desto größer wurde der Druck auf dessen Preis.
Ein Bankrun entstand direkt auf der Blockchain. Sinkende LUNA-Preise schwächten wiederum das Vertrauen in den Mechanismus, weitere UST wurden verkauft und immer mehr LUNA erzeugt. Innerhalb weniger Tage entwickelte sich daraus eine Abwärtsspirale, in der beide Token fast ihren gesamten Wert verloren. Auch die Bitcoin-Reserven wurden eingesetzt, um den Peg zu verteidigen – ohne den Zusammenbruch verhindern zu können.
Auch soziale Medien verstärkten die Dynamik. Öffentliche Diskussionen über mögliche Short-Positionen, fallende Kurse und die Stabilität von UST trafen auf einen Markt, in dem das Vertrauen ohnehin bereits brüchig geworden war. Gleichzeitig begannen immer mehr Menschen, ihre Positionen zu verkaufen oder überhaupt erst auf die dramatischen Kursbewegungen zu reagieren. Was zunächst wie ein technisches Problem des Stabilitätsmechanismus wirkte, entwickelte sich dadurch auch zu einer psychologischen Krise: Je stärker das Vertrauen sank, desto größer wurde der Verkaufsdruck – und je größer der Verkaufsdruck wurde, desto schwächer erschien das System.
Der Fall von Terra zeigt, dass ein Stabilitätsmechanismus nicht nur unter normalen Marktbedingungen funktionieren muss, sondern gerade dann, wenn Liquidität verschwindet und Vertrauen unter Druck gerät.
Rund 40 Milliarden US-Dollar an Marktwert wurden im Zusammenhang mit dem Zusammenbruch von UST und dem Terra-Ökosystem vernichtet. Rechtliche Konsequenzen folgten, und bis heute dient der Fall als Referenz dafür, welche Risiken algorithmische Stablecoin-Modelle mit sich bringen können.
Der Zusammenbruch machte außerdem ein grundlegendes Risiko sichtbar: Werden große Teile eines Vermögens oder eines Ökosystems von einem einzigen Mechanismus abhängig, kann dessen Scheitern weitreichende Folgen haben. Diversifikation beschreibt deshalb nicht nur die Anzahl verschiedener Positionen, sondern auch die Frage, ob sie tatsächlich von unterschiedlichen Risiken abhängen.
8. Wie Erträge rund um Stablecoins entstehen können 💡
🟦 Für Anfänger empfohlen / 🟩 Für Neugierige empfohlen
Stablecoins selbst erzeugen nicht automatisch Erträge. Sie können jedoch innerhalb von Kreditmärkten, Liquiditätspools oder anderen DeFi-Anwendungen eingesetzt werden, in denen unterschiedliche Mechanismen Vergütungen ermöglichen. Stabilität wird dabei zu einem Werkzeug, das Kapital innerhalb solcher Systeme nutzbar macht.
Im Markt begegnen dir dabei vor allem einige wiederkehrende Modelle.
Typische Beispiele sind:
• Lending: Stablecoins werden über Plattformen oder Protokolle anderen Marktteilnehmern zur Verfügung gestellt. Erträge können dabei aus den gezahlten Zinsen entstehen.
• Liquidity Providing: Stablecoins werden in Liquiditätspools eingebracht. Je nach Modell können Teilnehmer einen Anteil an Handelsgebühren oder zusätzlichen Anreizen erhalten.
• Yield Farming: verschiedene DeFi-Mechanismen und Protokolle werden miteinander kombiniert, um zusätzliche Vergütungen zu erhalten. Dadurch entstehen allerdings auch zusätzliche technische und wirtschaftliche Abhängigkeiten.
• Arbitrage: Marktteilnehmer versuchen Preisunterschiede desselben Stablecoins auf verschiedenen Handelsplätzen auszunutzen. Das ist keine automatische Verzinsung, sondern eine Handelsstrategie mit eigenen Kosten und Risiken.
Solche Erträge entstehen also nicht aus der Stabilität des Tokens selbst. Sie sind eine Gegenleistung für Kapital, Liquidität oder das Übernehmen zusätzlicher Risiken. Ein Smart Contract kann Schwachstellen enthalten, eine Plattform kann zahlungsunfähig oder illiquide werden, ein Stablecoin kann seine Bindung verlieren und ein Liquiditätspool kann durch starke Preisverschiebungen Verluste verursachen.
Zu den wichtigen Risikofaktoren gehören deshalb Smart-Contract-Risiken, Liquiditätsengpässe, Depegs, Gegenparteirisiken und je nach Modell auch Verluste innerhalb von Liquiditätspools.
Ein Ertrag auf Stablecoins ist deshalb nicht die Verzinsung eines risikofreien digitalen Dollars, sondern das Ergebnis eines zusätzlichen Mechanismus – und mit diesem Mechanismus kommen zusätzliche Risiken.
Wer versteht, woher ein Ertrag tatsächlich stammt, kann besser beurteilen, welches Risiko hinter einer scheinbar stabilen Rendite steht.
9. Kritik, Zentralisierung und blinde Flecken 🧭
🟩 Für Neugierige empfohlen / 🟥 Fortgeschrittenes Wissen
Je stärker Stablecoins zu einem wichtigen Bestandteil des Kryptomarktes werden, desto deutlicher treten auch ihre Schwachstellen hervor. Die Diskussionen drehen sich dabei selten um technische Details allein. Viel häufiger geht es um Transparenz, Machtstrukturen und die Frage, wie unabhängig die einzelnen Modelle tatsächlich sind.
Bei USDT stehen seit Jahren die Reserven im Mittelpunkt. Tether veröffentlicht regelmäßig Informationen über deren Umfang und Zusammensetzung. Entscheidend ist jedoch nicht nur, ob genügend Vermögenswerte vorhanden sind, sondern auch, aus welchen Anlagen die Reserven bestehen, wie liquide sie sind und wie ihre Deckung überprüft wird.
Auch bei vollständig reservierten Stablecoins bleibt deshalb die Qualität, Verfügbarkeit und Kontrolle der hinterlegten Vermögenswerte ein wichtiger Teil des Risikomodells.
USDC ist eng an regulierte Finanzstrukturen angebunden und veröffentlicht regelmäßig Informationen über seine Reserven. Gleichzeitig kann der Emittent bestimmte Adressen blockieren, etwa aufgrund rechtlicher Vorgaben oder Sanktionen. Diese Fähigkeit erleichtert die Einhaltung regulatorischer Anforderungen, wirft aber zugleich die Frage auf, wie zensurresistent ein zentral ausgegebener digitaler Dollar sein kann.
DAI wurde als stärker dezentral und protokollbasiert organisierte Alternative entwickelt. Sein Sicherheitenmodell wurde im Laufe der Zeit jedoch erweitert und kann neben Kryptoassets auch zentral ausgegebene Stablecoins und sogenannte Real World Assets umfassen. Dadurch entstehen zusätzliche Verbindungen zum traditionellen Finanzsystem.
Das zeigt einen interessanten Zielkonflikt: Mehr Vielfalt bei den Sicherheiten kann neue Stabilitätsquellen schaffen, gleichzeitig aber auch neue Abhängigkeiten mit sich bringen.
Diese Entwicklungen zeigen, dass jeder Stablecoin seine eigenen blinden Flecken besitzt.
• USDT: Struktur, Qualität und Überprüfbarkeit der Reserven
• USDC: Zentralisierung und mögliche Eingriffe durch Blocklisting
• DAI: Abhängigkeiten durch Sicherheiten, Governance und Real World Assets
Die Suche nach dem perfekten Stablecoin führt nicht weiter. Wichtiger ist das Verständnis für die Kompromisse, die hinter jedem Modell verborgen liegen.
Stärke entsteht nicht durch das Versprechen eines fehlerfreien Systems, sondern durch die Fähigkeit, seine Abhängigkeiten und Risiken zu verstehen. Wer diese blinden Flecken kennt, sieht klarer, wie unterschiedlich Stabilität im Kryptomarkt konstruiert wird.
10. Stablecoins 2.0 und die nächste Entwicklungsstufe 🚀
🟩 Für Neugierige empfohlen / 🟥 Fortgeschrittenes Wissen
Die erste Generation von Stablecoins hat gezeigt, dass sich klassische Währungen auf einer Blockchain abbilden und rund um die Uhr übertragen lassen. Inzwischen entwickelt sich das Konzept weiter: Stablecoins werden stärker mit Zahlungsverkehr, regulierter Finanzinfrastruktur und verschiedenen Blockchain-Netzwerken verbunden.
PYUSD von PayPal zeigt beispielsweise, wie Stablecoins in bestehende Zahlungsstrukturen integriert werden können. Der Token wird von Paxos ausgegeben und ist für Anwendungen wie Zahlungen, Überweisungen und blockchainbasierte Transaktionen konzipiert. Damit treffen klassische Zahlungsdienste und öffentliche Blockchains zunehmend direkt aufeinander.
Auch Stablecoins wie FDUSD zeigen, dass neben den etablierten Modellen weiterhin neue Emittenten und Reservekonzepte entstehen. Welche Token langfristig eine wichtige Rolle spielen, hängt dabei unter anderem von Liquidität, Regulierung, Reserven und ihrer tatsächlichen Nutzung ab.
Parallel entwickelt sich eine angrenzende Kategorie digitaler Vermögenswerte. Produkte wie USDY erinnern auf den ersten Blick an Stablecoins, sind technisch und rechtlich jedoch etwas anderes. USDY ist beispielsweise eine tokenisierte Schuldverschreibung, die durch kurzfristige US-Staatsanleihen und Bankeinlagen besichert ist und Erträge aus diesen Vermögenswerten abbilden kann.
Gerade dieser Unterschied ist wichtig: Nicht jeder Token, der einen stabilen Dollarwert anstrebt oder auf sicheren Reserven basiert, ist automatisch ein Stablecoin.
Auch in Europa sorgt die Regulierung für klarere Kategorien. Unter MiCA werden Token, die ihren stabilen Wert an eine einzelne offizielle Währung koppeln, grundsätzlich als E-Money Tokens (EMT) eingeordnet und unterliegen besonderen Anforderungen an ihre Emittenten.
Die nächste Entwicklungsstufe besteht deshalb weniger in einem einzelnen neuen Stablecoin als in der zunehmenden Verbindung von Blockchain, Zahlungsverkehr, Regulierung und tokenisierten Finanzinstrumenten.
Je stärker diese Welten zusammenwachsen, desto wichtiger wird die Unterscheidung zwischen Stablecoin, E-Money Token und tokenisiertem Finanzinstrument.
11. Risiken, Regulierung und die Rolle von MiCA
🟩 Für Neugierige empfohlen / 🟥 Fortgeschrittenes Wissen
Mit der zunehmenden Bedeutung von Stablecoins wächst auch ihre regulatorische Bedeutung. In der Europäischen Union schafft MiCA einen gemeinsamen Rahmen dafür, wie bestimmte Stablecoins ausgegeben, angeboten und beaufsichtigt werden.
Dabei unterscheidet MiCA verschiedene Kategorien. E-Money Tokens (EMT) beziehen sich auf eine einzelne offizielle Währung, während Asset-Referenced Tokens (ART) ihren Wert an andere Vermögenswerte oder Kombinationen davon koppeln können. Je nach Kategorie gelten unterschiedliche Anforderungen an Emittenten, Reserven, Risikomanagement und Informationspflichten.
Für E-Money Tokens gelten beispielsweise besondere Anforderungen an den Emittenten und das Recht der Inhaber, die Token grundsätzlich zum Nennwert zurückzugeben. Bei Asset-Referenced Tokens bestehen unter anderem Vorgaben für die Zusammensetzung, Verwahrung und Überprüfung der Reserve.
Regulierung schafft damit klarere Regeln und zusätzliche Schutzmechanismen, macht einen Stablecoin jedoch nicht automatisch sicher. Technische, wirtschaftliche und institutionelle Risiken bleiben bestehen.
• Marktrisiken: Depegs, Liquiditätsprobleme und Fehlanreize in Protokollen
• Kontrahentenrisiken: Emittenten, Verwahrstellen, Banken oder andere Dienstleister können ausfallen
• Zentralisierungsrisiken: einzelne Anbieter können unter bestimmten Voraussetzungen Adressen sperren oder Transfers einschränken
Regulierung beseitigt die Risiken von Stablecoins nicht. Sie legt vielmehr Regeln dafür fest, wie bestimmte Risiken begrenzt, offengelegt und überwacht werden sollen.
Wer Stablecoins verstehen will, sollte deshalb nicht nur ihre technische Mechanik betrachten, sondern auch wissen, unter welchem rechtlichen Rahmen sie ausgegeben werden und von welchen Institutionen oder Sicherheiten sie abhängig sind.
12. Die Philosophie der Stablecoins: Brücke oder Abhängigkeit 🌉
🟩 Für Neugierige empfohlen
Wenn du den Markt aus etwas Abstand betrachtest, stellt sich eine einfache Frage: Warum brauchen wir Stablecoins, wenn es funktionierende Währungen gibt?
Und warum stützt sich ein Markt, der mit der Idee größerer finanzieller Unabhängigkeit verbunden wird, ausgerechnet so stark auf den US-Dollar?
Stablecoins sind eine pragmatische Antwort auf ein praktisches Problem. Sie ermöglichen es, Werte auf Blockchains zu übertragen und innerhalb des Kryptosystems zu bewegen, ohne bei jeder Transaktion zwischen Fiat und Krypto wechseln zu müssen. Sie verbinden damit Eigenschaften blockchainbasierter Systeme mit einer stabileren Recheneinheit.
In dieser Funktion ähneln sie einer Brücke aus Beton und Licht zugleich. Stabil genug, um Werte zwischen unterschiedlichen Finanzwelten zu bewegen, flexibel genug, um auf digitalen Netzwerken genutzt zu werden. Auf dieser Brücke treffen zwei Systeme aufeinander, die technisch und institutionell lange weit voneinander entfernt waren.
Gleichzeitig bleibt diese Stabilität häufig an bestehende Strukturen gebunden. Banken und Verwahrstellen halten Reserven, Behörden setzen rechtliche Rahmenbedingungen, und selbst stärker protokollbasierte Modelle können auf zentrale Sicherheiten oder traditionelle Vermögenswerte zurückgreifen. Ein Teil der angestrebten Unabhängigkeit wird damit gegen andere Formen von Stabilität und Infrastruktur eingetauscht.
Stablecoins sind keine Abkehr vom alten System, sondern eine Brücke, die klassische Finanzwelt und digitale Assets miteinander verbindet.
Eine Brücke ist kein Ziel, sondern eine Entscheidung darüber, wie zwei Welten miteinander sprechen.
Ob man das als Vorteil oder als Kompromiss betrachtet, hängt davon ab, welche Erwartungen man an Krypto stellt. Für viele Anwendungen ist genau diese Verbindung ein Grund dafür, weshalb blockchainbasierte Systeme praktisch nutzbar werden.
13. Bitcoin als Symbol und Stablecoins als Kompromiss ₿🤝
🟩 Für Neugierige empfohlen
Bitcoin setzte einen entscheidenden Ausgangspunkt für die heutige Kryptoökonomie. Er zeigte, dass digitale Werte ohne zentrale Instanz übertragen und nach gemeinsamen Regeln verwaltet werden können. Damit wurde Bitcoin zu einem Symbol für ein Geldsystem, das stärker auf Knappheit, Eigenverantwortung und dezentrale Strukturen setzt.
Stablecoins sind im Vergleich dazu der pragmatische Teil der Geschichte. Sie beantworten eine andere Frage: Wie lassen sich Werte innerhalb blockchainbasierter Systeme übertragen, abrechnen oder zwischen Anwendungen bewegen, ohne ständig der Volatilität anderer Kryptowährungen ausgesetzt zu sein? Während Bitcoin von vielen als möglicher digitaler Wertspeicher betrachtet wird, dienen Stablecoins häufig als Rechen-, Austausch- und Abwicklungseinheit innerhalb des Kryptomarktes.
So entsteht ein Spannungsfeld: Auf der einen Seite steht die Idee größerer finanzieller Unabhängigkeit. Auf der anderen Seite die Notwendigkeit, mit bestehenden Währungen, Regeln und Infrastrukturen zu kooperieren.
Bitcoin verkörpert den Aufbruch, Stablecoins den Kompromiss mit der Realität.
Beides zusammen hilft zu verstehen, warum der Kryptomarkt heute so aussieht, wie er aussieht: idealistisch in Teilen seiner Herkunft, pragmatisch in seinem täglichen Funktionieren.
14. Zusammenfassung und Schlussfrage 🌒
🟦 Für Anfänger empfohlen / 🟩 Für Neugierige empfohlen
Am Ende zeigt dir der Kryptomarkt eine einfache Wahrheit: Perfekte Stabilität gibt es nicht. Jeder Stablecoin ist ein Geflecht aus Reserven, Mechanismen, Vertrauen und Regulierung. Jede Konstruktion zeigt deshalb nicht nur, wie Stabilität entstehen soll, sondern auch, von welchen Abhängigkeiten sie getragen wird.
Stablecoins sind ein wichtiger Bestandteil der Kryptoökonomie und erfüllen je nach Konstruktion unterschiedliche Funktionen. Sie können als Austausch- und Abwicklungseinheit, innerhalb von DeFi-Anwendungen oder als Verbindung zwischen Fiat und Blockchain dienen. Welche Rolle ein Stablecoin tatsächlich erfüllt, hängt von seinem Design und seinem jeweiligen Ökosystem ab.
Regulierungen wie MiCA schaffen klarere Anforderungen an Emittenten, Reserven und Informationspflichten, beseitigen aber keine Risiken. Depegs erinnern daran, dass Stabilität immer relativ ist und sich unter Stress schnell verändern kann. Unterschiedliche Modelle zeigen zugleich, dass selbst der Begriff „stabil“ im Kryptomarkt auf sehr verschiedenen Mechanismen beruhen kann.
Stabilität bedeutet im Kryptomarkt nicht Ruhe, sondern Klarheit darüber, wo Sicherheiten enden und wo Vertrauen beginnt.
Am Schluss bleibt eine Frage, die nur du beantworten kannst.
Ist ein Stablecoin für dich ein Werkzeug, das mehr Freiheit im Umgang mit digitalem Geld ermöglicht?
Oder ist er ein Kompromiss, mit dem die alte Finanzwelt ihren Platz im neuen System behauptet?