Herz und Geld Blog

• Edelmetalle • 8 MIN LESEZEIT

Silber: das unterschätzte Metall der Zukunft

🪙 Silber hat zwei Leben. Über Jahrhunderte war es Geld. Heute ist es zugleich Rohstoff für Elektronik, Photovoltaik, Fahrzeuge, Stromnetze und zahlreiche industrielle Anwendungen.

Genau diese Doppelrolle macht den Markt so schwer einzuordnen. Silber reagiert auf Erwartungen an Edelmetalle und Währungen, aber ebenso auf Konjunktur, Technologie, Produktion und industrielle Nachfrage.
Ist Silber also ein Wertspeicher, ein Industriemetall oder etwas dazwischen?

1. Von Münzen zum Industriemetall ✨

Silber begleitet Geldsysteme seit der Antike. Die frühesten Münzen entstanden im Raum Lydien zunächst aus Elektron, einer natürlichen Gold-Silber-Legierung. Im 6. Jahrhundert v. Chr. wurden dort auch getrennte Gold- und Silbermünzen geprägt; kurz darauf verbreitete sich Silberprägung in griechischen Stadtstaaten wie Aigina, Korinth und Athen.

Über viele Jahrhunderte blieb Silber ein wichtiger Bestandteil von Münz- und Währungssystemen. Diese monetäre Rolle verlor später an Bedeutung, während die industrielle Nutzung immer wichtiger wurde.

Heute steckt Silber unter anderem in elektrischen Kontakten, Leiterbahnen, Lötverbindungen, Photovoltaik, Fahrzeugtechnik und medizinischen Anwendungen. Seine hohe elektrische Leitfähigkeit und Reflexionsfähigkeit machen es technisch besonders wertvoll.

Silber ist nicht vom Geld zur Industrie verschwunden. Es hat eine zweite Rolle dazubekommen.

2. Warum das Angebot nicht einfach mit dem Preis wächst ⚙️

Ein großer Teil des Silbers entsteht nicht in reinen Silberminen.

Nach dem World Silver Survey 2026 kamen 2025 nur rund 26 % der weltweiten Minenproduktion aus primären Silberminen. Rund 74 % wurden als Nebenprodukt vor allem bei der Förderung von Blei, Zink, Kupfer und Gold gewonnen.

Die globale Minenproduktion lag 2025 bei rund 846,6 Mio. Unzen beziehungsweise etwa 26.300 Tonnen.

Diese Struktur hat eine wichtige Konsequenz: Ein steigender Silberpreis führt nicht automatisch dazu, dass die Produktion schnell ausgeweitet wird. Bei vielen Minen hängt die Förderentscheidung stärker vom Hauptmetall ab als vom Silberpreis.

Silberangebot reagiert nicht nur auf Silber. Es reagiert auch auf die Märkte der Metalle, aus denen Silber nebenbei entsteht.

3. Ein Markt mit außergewöhnlicher Volatilität 📈

Silber kann sich deutlich heftiger bewegen als Gold. Der Markt ist kleiner, die industrielle Nachfrage spielt eine größere Rolle und Investmentströme können relativ schnell einen spürbaren Effekt haben.

Ein bekanntes Beispiel ist die Episode um die Hunt-Brüder Ende der 1970er-Jahre. Der Versuch, große Teile des verfügbaren Silbermarktes zu kontrollieren, trug zu einem extremen Preisanstieg bei. Nach Änderungen der Handelsbedingungen brach der Markt 1980 wieder stark ein.

Auch 2011 näherte sich Silber erneut der Marke von 50 USD je Unze, bevor eine lange schwächere Phase folgte. 2025 setzte dann eine neue außergewöhnlich starke Preisbewegung ein. Der Silver Institute berichtete für dieses Jahr von einer Serie neuer nominaler Allzeithochs und einer außergewöhnlichen Verknappung der Liquidität am Londoner Markt.

Solche Episoden zeigen vor allem eines: Historische Hochs oder Tiefs sind keine verlässlichen Wegweiser für den nächsten Zyklus.

Silber kann lange ruhig wirken und sich anschließend sehr schnell bewegen. Beides gehört zu demselben Markt.

4. Gold-Silber-Ratio: Verhältnis statt Signal 🧭

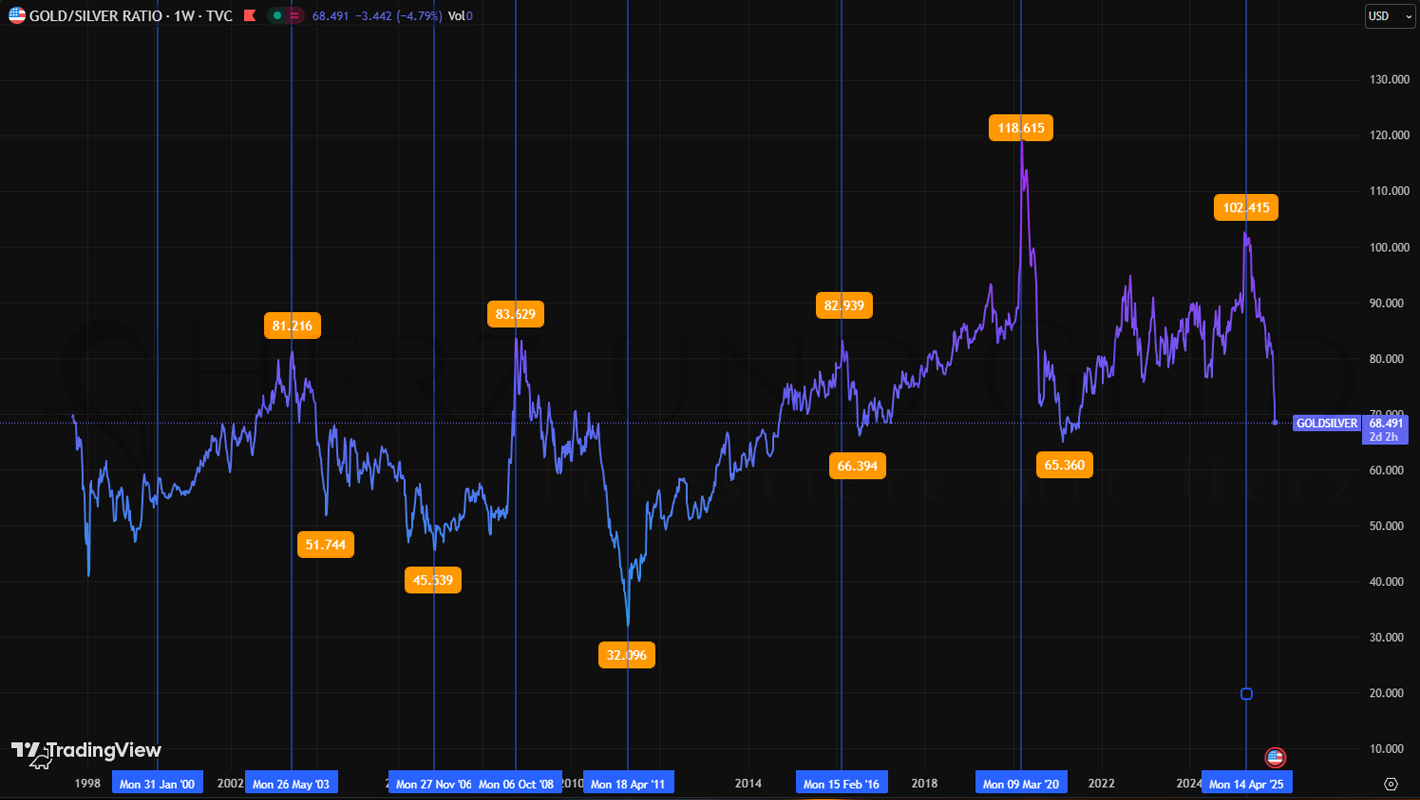
Das Gold-Silber-Verhältnis zeigt, wie viele Unzen Silber dem Preis einer Unze Gold entsprechen.

Historisch schwankte dieses Verhältnis erheblich. In früheren bimetallischen Geldsystemen wurden Relationen teilweise politisch festgelegt. Heute entsteht das Verhältnis dagegen aus zwei eigenständigen Marktpreisen.

Ein hohes Ratio bedeutet lediglich, dass Gold relativ zu Silber teurer ist als bei einem niedrigeren Ratio. Daraus folgt nicht automatisch, dass Silber „unterbewertet“ ist oder sich das Verhältnis bald wieder in eine bestimmte Richtung bewegt.

Ein Ratio kann sich verändern, weil Gold steigt, Silber fällt, beide steigen oder beide fallen – nur eben unterschiedlich stark.

Ein Verhältnis beschreibt zwei Preise. Es liefert keine Garantie dafür, welcher davon als Nächstes Recht bekommt.

5. Physisch oder börsengehandelt: zwei unterschiedliche Strukturen 💳

Silber kann auf sehr unterschiedliche Weise abgebildet werden.

Bei Münzen und Barren besitzt man physisches Metall. Dafür entstehen praktische Fragen zu Aufgeld, Mehrwertsteuer, Spread, Lagerung, Versicherung und späterem Wiederverkauf.

An der Börse existieren Produkte, die die Silberpreisentwicklung abbilden. In Europa handelt es sich bei einzelnen Rohstoffen häufig um ETCs oder andere ETP-Strukturen und nicht um klassische, breit diversifizierte UCITS-ETFs. ETCs sind rechtlich Schuldverschreibungen und können deshalb zusätzlich ein Emittenten- beziehungsweise Strukturierungsrisiko enthalten.

Futures und CFDs funktionieren nochmals anders. Sie können Hebel, Finanzierungskosten, Margin-Anforderungen und zusätzliche Gegenparteirisiken enthalten.

Die Bezeichnungen klingen ähnlich, die rechtliche und wirtschaftliche Struktur kann jedoch sehr unterschiedlich sein.

Wer „Silber“ kauft, kauft nicht automatisch dasselbe Risiko. Die Verpackung des Metalls verändert die Struktur der Anlage.

6. Silber und Inflation: keine automatische Versicherung 🪙

Silber wird häufig zusammen mit Gold als möglicher Schutz vor Kaufkraftverlust genannt. Historisch ist dieser Zusammenhang jedoch nicht stabil genug, um Silber als automatische Inflationsversicherung zu betrachten.

Der Preis hängt gleichzeitig von realen Zinsen, Währungen, Konjunktur, industrieller Nachfrage, Investmentströmen und Angebot ab. In einer Phase hoher Inflation kann Silber steigen, stagnieren oder fallen, wenn andere Faktoren stärker wirken.

Seine industrielle Rolle unterscheidet es zusätzlich von Gold. Eine schwächere Konjunktur kann die Nachfrage nach bestimmten Anwendungen belasten, selbst wenn monetäre Unsicherheit gleichzeitig zunimmt.

Kaufkraftschutz ist bei Silber keine Eigenschaft wie elektrische Leitfähigkeit. Er ist ein mögliches Ergebnis bestimmter Marktphasen.

7. Steuern und Marktrealität in Deutschland 📘

Bei physischem Silber spielen Steuern und Handelskosten eine größere Rolle als bei Anlagegold.

Für regulär steuerpflichtige Umsätze gilt in Deutschland grundsätzlich der allgemeine Umsatzsteuersatz von 19 %. Die frühere verbreitete steuerliche Behandlung bestimmter importierter Silbermünzen wurde durch BMF-Schreiben aus dem Jahr 2022 eingeschränkt; die dazugehörige Nichtbeanstandungsregelung lief Ende 2022 aus.

Auch beim privaten Verkauf ist die Haltedauer steuerlich relevant. § 23 EStG erfasst private Veräußerungsgeschäfte bei anderen Wirtschaftsgütern grundsätzlich dann, wenn zwischen Anschaffung und Verkauf nicht mehr als ein Jahr liegt. Nach Ablauf dieser Frist fällt der Verkauf privaten physischen Silbers grundsätzlich nicht mehr unter diese Vorschrift. Der konkrete Einzelfall kann jedoch abweichen.

Zusätzlich wirken Aufgeld und Spread. Deshalb können Börsenpreis und tatsächlich gezahlter beziehungsweise erzielter Preis deutlich voneinander abweichen.

Bei physischem Silber beginnt die Rechnung nicht beim Spotpreis und endet auch nicht dort.

8. Zugänglichkeit und Psychologie ⚖️

Silber besitzt im Vergleich zu Gold einen niedrigeren Preis je Unze. Das macht einzelne Münzen oder kleinere Mengen für viele Menschen leichter zugänglich.

Ein niedrigerer Stückpreis bedeutet jedoch nicht automatisch ein niedrigeres Risiko. Gerade weil der Einstieg psychologisch kleiner wirkt, können Kaufentscheidungen leichter aus Sammeltrieb, FOMO oder dem Gefühl entstehen, „noch rechtzeitig“ dabei sein zu müssen.

Die starke Preisbewegung 2025 zeigt, wie schnell Aufmerksamkeit zurückkehren kann. Sie zeigt aber nicht, wann Aufmerksamkeit richtig oder falsch ist.

Ein günstigerer Preis pro Unze verändert die Zugangsschwelle. Er verändert nicht die Unsicherheit des Marktes.

9. Silber in der Industrie der Zukunft 🔋

Die industrielle Geschichte von Silber ist stark, aber nicht linear.

2024 erreichte die industrielle Silbernachfrage laut Silver Institute mit 680,5 Mio. Unzen einen Rekord. 2025 ging sie anschließend um 3 % auf 657,4 Mio. Unzen zurück.

Der Grund liegt nicht darin, dass moderne Technologien plötzlich weniger wichtig geworden wären. Wachstum bei Stromnetzen, Fahrzeugtechnik, Elektronik und AI-Infrastruktur wurde teilweise durch Entwicklungen in der Photovoltaik überlagert. Dort reduzierten Hersteller den Silberverbrauch pro Zelle und ersetzten das Metall in einzelnen Anwendungen teilweise durch andere Materialien.

Für 2026 erwartet der Silver Institute einen weiteren Rückgang der industriellen Verarbeitung auf rund 650 Mio. Unzen, obwohl die weltweiten Solarkapazitäten weiter wachsen sollen.

Das ist ein gutes Beispiel dafür, warum steigende Stückzahlen einer Technologie nicht automatisch proportional steigende Rohstoffnachfrage bedeuten.

Technologischer Fortschritt kann Silbernachfrage schaffen. Derselbe Fortschritt kann gleichzeitig den Silberverbrauch pro Produkt senken.

Fun Fact ✨

Zum Vergleich: Schätzungen bezifferten den Wert des globalen Silbermarktes zeitweise auf rund 1,4 Billionen USD. BlackRock verwaltete Ende 2024 Vermögenswerte von rund 11,6 Billionen USD.

Rein rechnerisch entspricht das mehr als dem Achtfachen dieser Schätzung für den Silbermarkt.

Der Vergleich ist nur illustrativ: Verwaltetes Vermögen und der geschätzte Gesamtwert eines Rohstoffmarktes sind wirtschaftlich nicht dasselbe und bedeuten nicht, dass ein Vermögensverwalter den gesamten physischen Silbermarkt tatsächlich „aufkaufen“ könnte.

10. Was Silber über Rohstoffmärkte zeigt ⏳

Silber ist kein günstigeres Gold.

Es verbindet monetäre Geschichte, industrielle Nutzung, einen relativ kleinen Markt, hohe Volatilität und ein Angebot, das überwiegend als Nebenprodukt anderer Minen entsteht.

Gerade deshalb lässt sich der Markt nicht mit einer einzigen Geschichte erklären. Weder Inflation noch Energiewende, Angebotsdefizite oder ein bestimmtes Gold-Silber-Ratio reichen allein aus, um zukünftige Preise abzuleiten.

Silber kann gleichzeitig knapp und volatil, industriell gefragt und technologisch substituierbar, historisch monetär und heute überwiegend rohstoffgetrieben sein.

Silber ist interessant, weil es zwischen zwei Welten steht. Genau deshalb ist es auch schwieriger einzuordnen als ein reiner Wertspeicher oder ein reines Industriemetall.
Hinweis: Dieser Beitrag dient ausschließlich allgemeinen Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf, Verkauf oder Halten von Silber, Edelmetallen, ETCs, ETPs, Derivaten oder anderen Anlageprodukten dar. Die genannten Produkte, Preisverhältnisse und historischen Beispiele dienen ausschließlich der Veranschaulichung und erlauben keine verlässlichen Rückschlüsse auf zukünftige Entwicklungen. Silberpreise können erheblich schwanken; beim Kauf und Verkauf physischer Metalle können zusätzlich Mehrwertsteuer, Aufgelder, Spreads, Versand-, Lager-, Versicherungs- und weitere Transaktionskosten entstehen. Börsengehandelte Produkte und Derivate können zusätzliche Emittenten-, Gegenpartei-, Hebel- oder Strukturierungsrisiken enthalten. Steuerliche und rechtliche Fragen hängen vom jeweiligen Einzelfall und Rechtsraum ab.