Herz und Geld Blog

• ETF • 9 MIN. Lesezeit

Psychologische Fehler beim Investieren in ETFs

Den ersten ETF kauft man oft aus einem einfachen Grund: Man möchte sich das Investieren leichter machen. Weniger Entscheidungen, weniger Lärm, weniger Rätselraten darüber, welches einzelne Unternehmen am Ende zu den Gewinnern gehören wird. Mit breit gestreuten ETFs verbinden viele eine ähnliche Hoffnung: vergleichsweise niedrige Kosten, eine nachvollziehbare Struktur und etwas mehr Ruhe im Umgang mit dem Markt. Für einen Moment kann es sich anfühlen, als wäre der schwierigste Teil des Investierens bereits gelöst, bevor er überhaupt richtig begonnen hat.

Und dann vergeht Zeit.

Die Kurse fallen einige Wochen. Jemand erzählt von einem Fonds, der zuletzt besser gelaufen ist. Ein neuer Trend taucht auf, über den plötzlich alle sprechen. Und leise kehrt genau die Frage zurück, die man eigentlich schon hinter sich lassen wollte:

Sollte ich nicht doch etwas verändern?

Ein einfaches Produkt kann die Zahl der Entscheidungen reduzieren. Unsicherheit verschwindet dadurch jedoch nicht — genauso wenig wie der Drang, sich mit anderen zu vergleichen, die Angst vor Verlusten oder das Bedürfnis, wieder Kontrolle zu spüren. Das Risiko bleibt. Zu den Risiken der Anlage selbst kommt eine zweite Ebene hinzu: die Art, wie ein Anleger sein eigenes Portfolio wahrnimmt und auf das reagiert, was um ihn herum geschieht.

Über ETFs zu sprechen bedeutet deshalb nicht nur, über ein Produkt zu sprechen. Es bedeutet auch, über den Menschen zu sprechen, der es besitzt.

Ein ETF kann das Produkt vereinfachen. Den Menschen, der ihn hält, vereinfacht er nicht.

1. Wenn Einfachheit beginnt, sich wie Sicherheit anzufühlen 🧭

Technisch kann der Kauf eines ETF sehr unkompliziert wirken. Depot, Fonds suchen, Betrag festlegen, Order ausführen. Der Vorgang ist so überschaubar, dass die Einfachheit der Bedienung leicht mit der Einfachheit der eigentlichen Entscheidung verwechselt wird.

Das sind zwei verschiedene Dinge.

Ein ETF kann innerhalb weniger Minuten gekauft sein. Die Entscheidung dahinter kann einen dagegen über viele Jahre begleiten. Sie betrifft nicht nur die Wahl des Produkts, sondern auch den Umgang mit Schwankungen, das Warten ohne sofortige Bestätigung und die Frage, wie sich die eigenen Überzeugungen anfühlen, sobald Unsicherheit entsteht.

Die Einfachheit an der Oberfläche kann dabei zu einer gedanklichen Abkürzung werden: Wenn ein Produkt leicht zu kaufen ist, liegt die Vermutung nahe, dass auch der Umgang damit einfach sein wird. Doch nicht jeder ETF ist breit gestreut, günstig oder leicht zu verstehen. Fonds bilden unterschiedliche Indizes ab, verwenden verschiedene Replikationsmethoden und unterscheiden sich bei Kosten, Struktur und Konzentration.

Auch bei einem breit gestreuten ETF bleiben Fragen, die seine Konstruktion nicht beantworten kann:
Wie viel Schwankung fühlt sich für mich tatsächlich noch tragbar an?

Wie lange möchte ich wirklich investiert bleiben?

Was verändert sich in meinem Denken, wenn das Portfolio deutlich im Minus liegt?

Diese Antworten stehen in keinem Factsheet. Sie betreffen nicht den Fonds selbst, sondern die Beziehung des Anlegers zu seinen eigenen Entscheidungen.

Ein Produkt kann in wenigen Minuten gekauft sein. Was diese Entscheidung bedeutet, zeigt sich häufig erst mit der Zeit.

2. „Ich bin diversifiziert“ — aber auf welcher Ebene? 🌐

Kaum ein Satz fällt beim Thema ETFs so häufig wie dieser:

„Ich habe einen ETF, also bin ich diversifiziert.“

Das klingt vernünftig und enthält einen wahren Kern. Ein breit gestreuter ETF verteilt Kapital auf viele Unternehmen, statt die Entwicklung an eine einzelne Aktie zu binden. Doch das Wort „diversifiziert“ kann schnell eher wie ein beruhigendes Etikett wirken als wie eine Beschreibung der tatsächlichen Portfoliostruktur.

Ein einzelner Fonds kann Hunderte oder Tausende Unternehmen enthalten und trotzdem stark von einem Land, einem Sektor oder einigen wenigen sehr großen Unternehmen geprägt sein. Die Zahl der Positionen allein sagt noch wenig darüber aus, welchen Einfluss einzelne Bestandteile tatsächlich haben.

Dasselbe gilt für mehrere ETFs in einem Portfolio. Mehr Fonds bedeuten nicht automatisch mehr Diversifikation. Bilden sie ähnliche Indizes, Regionen oder Branchen ab, können dieselben großen Unternehmen mehrfach auftauchen. Das Portfolio wird komplexer, während sich seine tatsächliche Abhängigkeit von einigen wenigen Risikofaktoren kaum verändert.

Genau hier liegt der Unterschied zwischen Diversifikation auf Produktebene und Diversifikation auf Ebene des gesamten Portfolios. Ein ETF kann für sich genommen breit aufgestellt sein. Daraus folgt nicht automatisch, dass mehrere solcher ETFs zusammen eine ebenso breite Gesamtstruktur ergeben.

Wie ein Index aufgebaut ist, lässt sich nachlesen. Die größten Positionen sowie die Gewichtung von Ländern und Branchen sind öffentlich zugänglich. Der Fehler liegt deshalb selten darin, dass Informationen fehlen. Häufiger entsteht er dort, wo vertraute Begriffe wie „breit“, „global“ oder „langfristig“ das Bedürfnis nach weiterem Nachfragen reduzieren. Je sicherer ein Begriff klingt, desto leichter hört man auf zu prüfen, was tatsächlich dahintersteht.

Das ist nachvollziehbar. Investieren bedeutet, mit Unsicherheit zu leben, und ein Begriff, der Sicherheit vermittelt, kann diese Last für einen Moment leichter machen. Das Gefühl von Diversifikation und die tatsächliche Struktur eines Portfolios sind jedoch nicht dasselbe.

Diversifikation beginnt nicht bei der Zahl der Fonds, sondern bei der Frage, wovon das gesamte Portfolio tatsächlich abhängt.

3. Wenn der Gewinner der letzten Monate plötzlich wie die Zukunft aussieht 📊

Irgendwann bemerkt fast jeder Anleger, dass ein anderer Fonds, Markt oder Sektor zuletzt besser gelaufen ist. Der eigene ETF ist um einige Prozent gestiegen, während ein Technologiefonds deutlich stärker zugelegt hat. Der breite Markt bewegt sich vergleichsweise ruhig, während Gold, künstliche Intelligenz oder amerikanische Aktien die Aufmerksamkeit auf sich ziehen.

Eine Veränderung fühlt sich in solchen Momenten selten wie eine emotionale Entscheidung an. Häufig klingt sie ausgesprochen rational: „Dieser Fonds hat mehr Dynamik.“ „Dieser Markt hat mehr Potenzial.“ „Es ist doch nur eine kleine Optimierung.“ Erst mit etwas Abstand kann sichtbar werden, dass nicht die Struktur des Produkts oder seine Rolle im Portfolio den Ausschlag gegeben hat, sondern vor allem die jüngste Wertentwicklung.

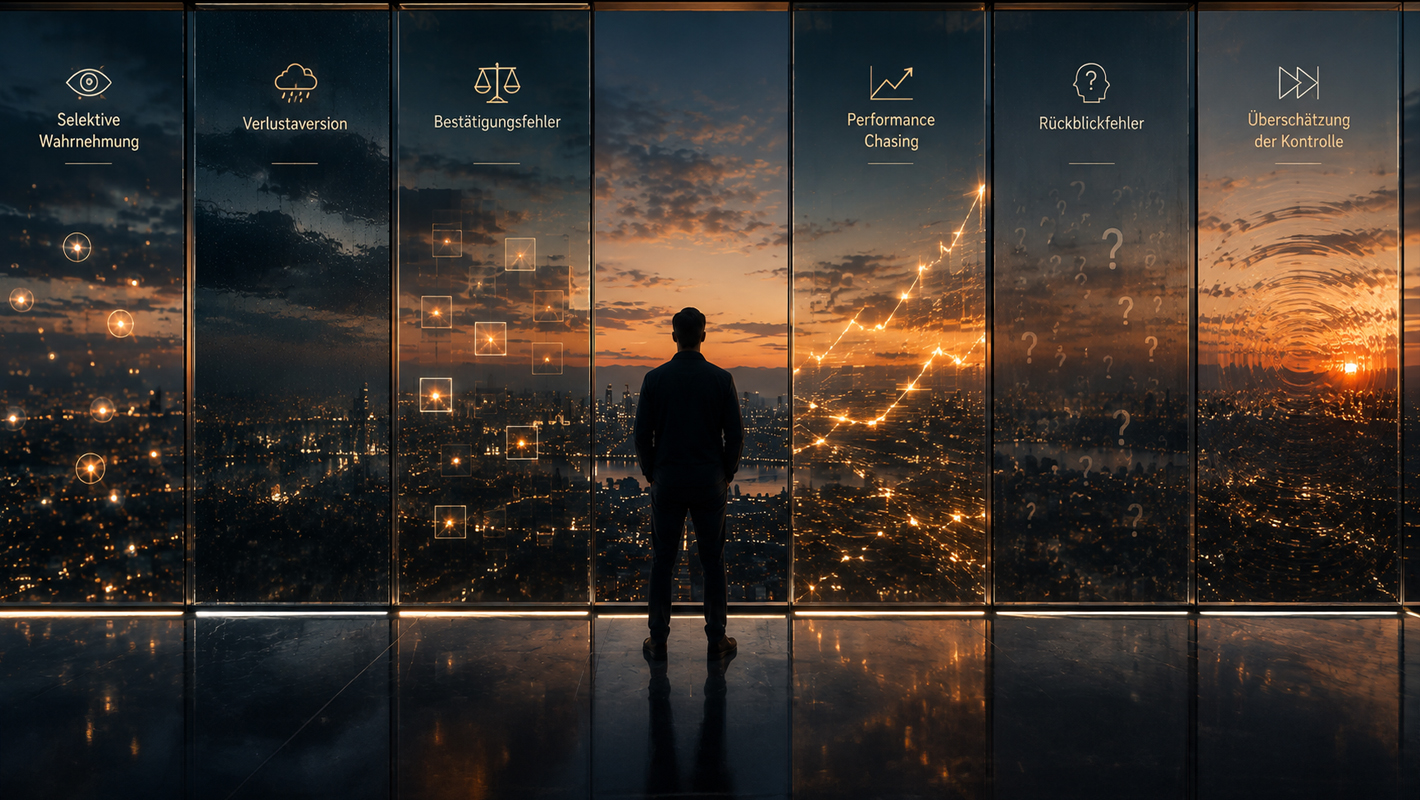
Dieser Mechanismus wird häufig als Performance Chasing bezeichnet — die Tendenz, vergangenen Gewinnern hinterherzulaufen. Er kann mit dem sogenannten Recency-Effekt zusammenwirken: Jüngste Ereignisse erhalten in unserer Wahrnehmung mehr Gewicht als ältere Informationen oder die ursprünglichen Annahmen. Was in den vergangenen Monaten gestiegen ist, wirkt dadurch schnell auch für die Zukunft überzeugender. Was vorübergehend zurückbleibt, kann dagegen plötzlich wie ein Fehler aussehen, obwohl sich an seiner Konstruktion nichts verändert hat.

Manchmal wirkt eine neue Geschichte gerade deshalb so überzeugend, weil der Markt sie bereits belohnt hat. Ein Anstieg erhöht nicht nur den Preis. Er kann auch die gesellschaftliche Glaubwürdigkeit der gesamten Erzählung verstärken. Und je mehr Menschen darüber sprechen, desto leichter lässt sich Popularität mit Bestätigung verwechseln.

Die jüngste Wertentwicklung wirkt oft wie eine Information über die Zukunft, obwohl sie zunächst nur etwas über die Vergangenheit erzählt.

4. Der erste echte Rückgang und die Verlustaversion 🌊

Solange die Kurse steigen, wirkt fast jeder Plan vernünftig. Ruhig zu bleiben fällt leicht, weil der Markt diese Ruhe noch nicht auf die Probe stellt. In solchen Phasen erleben sich viele Menschen als geduldige, langfristig orientierte Anleger.

Der erste deutliche Rückgang verändert die Erfahrung. Plötzlich steht im Portfolio eine Zahl, die vorher nur eine theoretische Möglichkeit war. Ein Verlust ist nicht mehr abstrakt. Er wird sichtbar, konkret und kann sich überraschend persönlich anfühlen.

Die Psychologie beschreibt einen Teil davon als Verlustaversion: Ein Verlust in einer bestimmten Größenordnung kann emotional stärker wirken als ein Gewinn vergleichbarer Höhe. Hinzu kommt die sogenannte kurzsichtige Verlustaversion (myopic loss aversion). Je häufiger ein Portfolio mit langfristigem Horizont kontrolliert wird, desto mehr kurzfristige Schwankungen werden sichtbar.

Wer ursprünglich in Jahrzehnten denken wollte, erlebt plötzlich jede Börsensitzung emotional mit. Eine langfristige Anlage wird anhand kurzfristiger Kontrollpunkte bewertet und kann sich psychologisch wie eine Folge einzelner Verluste anfühlen — obwohl sich am ursprünglichen Zeithorizont nichts verändert hat.

Entscheidungen entstehen dabei selten als ein einziger dramatischer Schritt. Häufig beginnt es viel leiser: Die App wird öfter geöffnet, zusätzliche Kommentare werden gelesen, das eigene Verhalten wird mit dem anderer verglichen.

Ein Kursrückgang bedeutet nicht automatisch, dass der ursprüngliche Plan falsch war. Er kann jedoch neue Informationen sichtbar machen — über das Produkt, den Markt oder die eigene Fähigkeit, Schwankungen tatsächlich auszuhalten. Die Schwierigkeit liegt darin, eine neue Information von der emotionalen Reaktion auf die reine Preisbewegung zu unterscheiden.

Je häufiger ein langfristiger Plan kurzfristig bewertet wird, desto leichter kann er sich wie eine Reihe einzelner Verluste anfühlen.

5. Aktivität fühlt sich wie Kontrolle an 🔄

Wenn der Markt unruhiger wird, kann Nichtstun schnell wie Hilflosigkeit wirken. Einen Fonds auszutauschen, einen Teil einer Position zu verkaufen oder ein weiteres Produkt hinzuzunehmen, vermittelt dagegen das Gefühl, wieder Einfluss auf die Situation zu haben.

Diese Reaktion ist nachvollziehbar. Handeln kann Anspannung reduzieren, weil es das Warten unterbricht. Selbst wenn sich dadurch das objektive Risiko nicht verändert, verändert sich möglicherweise das Gefühl gegenüber der Situation. In der Psychologie wird eine solche Tendenz als Action Bias beschrieben — die Neigung, Aktivität allein deshalb als attraktiver zu empfinden als Nichtstun.

Nicht jede Aktivität ist deshalb automatisch ein Fehler. Genauso wenig ist Nichtstun immer ein Zeichen von Geduld. Eine Veränderung kann sachliche Gründe haben, wenn sich Ziele, finanzielle Umstände, Risikotoleranz, Eigenschaften eines Produkts oder seine Rolle im Portfolio verändert haben. Umgekehrt kann auch das Festhalten an einer früheren Entscheidung allein deshalb, weil sie bereits getroffen wurde, von Emotionen beeinflusst sein und nicht ausschließlich von Analyse.

Die schwierigste Frage lautet deshalb vielleicht nicht: „Sollte ich etwas tun?“, sondern:

„Was genau hat sich verändert — die Fakten, meine Ziele oder vor allem das Gefühl, das die jüngste Marktbewegung ausgelöst hat?“

Diese Frage liefert keine automatische Antwort. Sie schafft lediglich etwas Abstand zwischen Emotion und Entscheidung. Und manchmal reicht genau dieser Abstand, um zu erkennen, dass der Wunsch zu handeln schneller entstanden ist als neue Informationen.

Nicht jede Aktivität verbessert eine Entscheidung. Manchmal verändert sie zunächst nur das Gefühl, wieder Kontrolle zu haben.

6. Was bleibt? 🌗

Über die Psychologie des Investierens nachzudenken, führt leicht zum Bild eines idealen Anlegers: ruhig, konsequent und weitgehend immun gegen Emotionen. Dieses Bild ist wenig realistisch.

Emotionen sind kein Beweis für fehlendes Wissen oder mangelnde Erfahrung. Sie treten auch bei erfahrenen Anlegern auf, weil Investieren mit Geld, Zukunft und Entscheidungen verbunden ist, deren Folgen sich nicht sofort erkennen lassen. Das Problem ist nicht, dass Unsicherheit, Bedauern oder Begeisterung entstehen. Schwieriger wird es dort, wo eine momentane Emotion beginnt, wie eine objektive Analyse zu klingen.

Ein ETF kann die Zahl der Entscheidungen reduzieren, aber nicht vollständig ersetzen. Er kann Kapital breit verteilen, aber keine Geduld verteilen. Er kann einen Markt abbilden, aber nicht zeigen, wie jemand auf rote Zahlen im Depot, die Ergebnisse anderer oder eine neue Geschichte reagieren wird, die plötzlich die Schlagzeilen bestimmt.

Diese Reaktionen stehen in keinem Factsheet. Das macht sie nicht weniger relevant als Kosten, Index oder Produktstruktur. Sie beeinflussen mit, wie eine Anlage erlebt wird und welche Entscheidungen im Laufe der Zeit entstehen.

Und manchmal entstehen lange Zeit fast keine neuen Entscheidungen. Manche Anleger kaufen ein Produkt, legen einen Plan fest und schauen über lange Zeit kaum darauf. Auch das zeigt, wie unterschiedlich Menschen mit demselben Instrument umgehen können.

Vielleicht besteht die größere Herausforderung deshalb nicht darin, jede Emotion zu vermeiden. Sondern darin, sie rechtzeitig wahrzunehmen — bevor sie beginnt, sich wie Gewissheit, Prognose oder die Notwendigkeit sofortigen Handelns anzufühlen.

Vielleicht ist es nicht am schwierigsten, Emotionen loszuwerden, sondern den Moment zu erkennen, in dem sie beginnen, wie Analyse zu klingen.