Herz und Geld Blog

• ETF • 15 MIN. Lesezeit

Beliebte ETFs verstehen

Wenn man einmal verstanden hat, was ein ETF grundsätzlich ist, beginnt oft die nächste Unsicherheit. Am Anfang wirkt es so, als wäre der schwierigste Teil schon geschafft. Man hat verstanden, dass ein ETF keine einzelne Aktie ist, sondern ein Fonds, der Zugang zu einem bestimmten Teil des Marktes bietet.

Und dann öffnet man eine ETF-Suche.

MSCI World. FTSE All-World. S&P 500. Emerging Markets. Nasdaq 100. Thesaurierende ETFs, ausschüttende ETFs, Branchen-ETFs, Technologie-ETFs, Dividenden-ETFs, Themen-ETFs. Plötzlich ist nicht mehr der Mangel an Möglichkeiten das Problem, sondern ihre Menge.

Genau an diesem Punkt beginnen viele Anleger nach einer einfachen Rangliste zu suchen. Nach dem besten ETF. Dem beliebtesten Fonds. Einer Antwort, die das Thema abschließt und das Gefühl gibt, die richtige Entscheidung getroffen zu haben.

Doch Popularität ist noch keine Antwort. Sie ist eher eine Einladung, eine bessere Frage zu stellen.
Warum werden bestimmte ETFs von langfristigen Anlegern so häufig genutzt — und was steckt wirklich hinter ihrer Popularität?

1. Beliebt heißt nicht automatisch besser ⭐

In der Welt des Investierens lässt sich Popularität leicht mit Qualität verwechseln. Wenn ein ETF in vielen Artikeln, Videos, Rankings und Portfolios auftaucht, wirkt er fast automatisch vertrauter. Und was vertraut wirkt, fühlt sich schnell sicherer an.

Oft gibt es dafür tatsächlich gute Gründe.

Beliebte ETFs sind häufig einfach zu verstehen, vergleichsweise günstig, liquide und an Indizes gebunden, die viele Anleger wiedererkennen. Sie bieten oft eine breite Marktabdeckung, haben eine längere Datenhistorie und sind bei vielen Brokern verfügbar. Für Menschen, die nicht aus einzelnen Aktien ein eigenes Portfolio bauen möchten, werden solche ETFs deshalb häufig als Ausgangspunkt für die weitere Recherche betrachtet.

Ein weiterer Grund liegt in den Kosten und in der Handelbarkeit. Der Unterschied zwischen laufenden Kosten von 0,20 % und 0,07 % pro Jahr wirkt auf den ersten Blick klein. Über viele Jahre kann aber jede dauerhafte Gebühr wie ein kleines Gewicht am Portfolio hängen. Deshalb achten viele Anleger nicht nur auf den Index, sondern auch auf TER, Spread und Fondsgröße.

Liquidität bedeutet im Alltag, wie leicht ETF-Anteile gekauft oder verkauft werden können, ohne dass die Differenz zwischen Kauf- und Verkaufspreis unnötig groß wird. Die Fondsgröße kann dabei ein zusätzlicher Hinweis auf die Marktakzeptanz und die wirtschaftliche Tragfähigkeit eines Produkts sein. Sie ist jedoch keine Garantie für hohe Liquidität oder einen niedrigen Spread. Eine Rolle spielen unter anderem auch die Handelbarkeit der zugrunde liegenden Wertpapiere, der Handelszeitpunkt und die Tätigkeit der Market Maker.

Schwierig wird es dort, wo Popularität das eigene Verständnis ersetzt.

Ein ETF kann bekannt, günstig und weit verbreitet sein. Trotzdem bleibt die entscheidende Frage, was wirklich in ihm steckt. Ein Anleger kauft nicht nur einen Namen. Er kauft eine bestimmte Mischung aus Ländern, Branchen, Währungen, Unternehmen und Gewichtungsregeln. Zwei ETFs können auf den ersten Blick ähnlich wirken und trotzdem zu sehr unterschiedlichen Portfolios führen.

Gerade bei einem langen Anlagehorizont spielt das eine größere Rolle, als es am Anfang scheint. Je länger ein Produkt im Portfolio bleiben soll, desto wichtiger wird die Frage, ob man versteht, womit man über Jahre oder Jahrzehnte verbunden ist.

Popularität kann ein guter Grund sein, sich einen ETF genauer anzusehen. Sie sollte aber nicht die Frage ersetzen, was man wirklich kauft.

Deshalb ist dieser Artikel kein Ranking und versucht nicht, den „besten“ ETF zu benennen. Er soll eher eine Karte liefern. Bevor man fragt, welcher Fonds der richtige ist, hilft es zu verstehen, worin sich ein globaler ETF von einem US-ETF unterscheidet, ein breiter ETF von einem Branchen-ETF, ein thesaurierender ETF von einem ausschüttenden und ein beliebter ETF von einem wirklich verstandenen.

Die Popularität eines ETFs ist keine Empfehlung. Sie zeigt nur, dass viele Anleger nach einer ähnlichen Einfachheit suchen.

2. Ein ETF auf die ganze Welt — Breite als Entscheidung 🌍

Eine der häufigsten Ideen unter langfristigen Anlegern ist ein ETF, der Zugang zum globalen Aktienmarkt bietet. Auf den ersten Blick klingt das sehr ruhig: Statt ein einzelnes Land, eine Branche oder ein Unternehmen auszuwählen, versucht man, einen möglichst breiten Teil der Weltwirtschaft abzudecken.

Dahinter steckt oft eine sehr menschliche Einsicht.

Ich weiß nicht, welches Unternehmen langfristig gewinnt. Ich weiß nicht, welches Land in den nächsten zwanzig Jahren am stärksten wächst. Ich weiß nicht, welche Branche die wichtigste Rolle spielen wird.

Aber ich möchte heute schon investieren, ohne so zu tun, als könnte ich die Zukunft genauer lesen, als sie lesbar ist.

Diese Einfachheit ist einer der Gründe, warum globale ETFs in langfristig ausgerichteten Portfolios häufig diskutiert werden. Es geht nicht darum, Risiko verschwinden zu lassen. Auch ein globaler Markt kann fallen, manchmal sehr deutlich. Es geht eher darum, die Zukunft des eigenen Portfolios nicht an ein einzelnes Land, eine einzelne Branche oder ein einzelnes Unternehmen zu binden.

Ein breiter ETF kann Hunderte oder Tausende Unternehmen aus verschiedenen Regionen der Welt enthalten. In der Praxis bedeutet das: Man beteiligt sich gleichzeitig an vielen Geschichten. Technologie, Gesundheit, Finanzen, Industrie, Konsum, Energie und Dienstleistungen. Einige Unternehmen werden schneller wachsen, andere langsamer. Manche werden an Bedeutung verlieren, andere werden erst entstehen.

Für viele Anleger liegt genau darin der Reiz. Ein breiter ETF verschiebt die Aufmerksamkeit weg von der Frage, wo der nächste große Gewinner entsteht, hin zu einer ruhigeren Frage: Möchte ich über viele Jahre an der Entwicklung eines breiten Marktes teilnehmen?

An dieser Stelle wird ein Detail wichtig.

„Global“ bedeutet nicht automatisch, dass die Welt gleichmäßig abgebildet wird. Viele globale Indizes haben einen hohen Anteil an US-Unternehmen, weil die größten börsennotierten Unternehmen der Welt häufig aus den Vereinigten Staaten stammen. Das ist kein Fehler. So funktioniert ein nach Marktkapitalisierung gewichteter Index: Größere Unternehmen haben ein größeres Gewicht.

Für Anleger bedeutet das, dass auch ein sehr breiter ETF genau gelesen werden muss. Er kann viele Länder enthalten und trotzdem stark von der größten Volkswirtschaft der Welt abhängen. Er kann Hunderte Unternehmen abbilden und trotzdem einen großen Teil seiner Entwicklung den größten Positionen im Index verdanken.

Die Breite eines ETFs zeigt sich nicht nur an der Zahl der Unternehmen. Entscheidend ist auch, wie groß der Anteil der wichtigsten Länder, Branchen und Firmen ist.

Das macht globale ETFs weder gut noch schlecht. Es zeigt nur, dass man tiefer schauen sollte als auf den Namen. Ein ETF auf die „Welt“ kann ein sehr breites Werkzeug sein. Trotzdem hat er eine eigene Struktur, eigene Gewichtungen und eigene Konzentrationspunkte.

Ein breiter ETF nimmt dem Anleger die Entscheidung nicht ab. Er verschiebt sie nur von der Auswahl einzelner Unternehmen hin zur Frage, wie man auf den gesamten Markt blicken möchte.

3. MSCI World, FTSE All-World, S&P 500 — ähnliche Namen, andere Welten 🗺️

Am Anfang klingen viele ETF-Namen ähnlich. World, All-World, Global, S&P 500. Sie alle vermitteln Breite, Einfachheit und Zugang zu einem großen Teil des Marktes. Erst später merkt man, dass hinter ähnlichen Begriffen sehr unterschiedliche Anlageentscheidungen stehen können.

Das ist oft einer der ersten Momente, in denen Anleger verstehen: Einen ETF liest man nicht nur über seinen Namen. Wichtiger ist der Index, den der Fonds abbildet, und der Teil des Marktes, der tatsächlich darunterliegt.

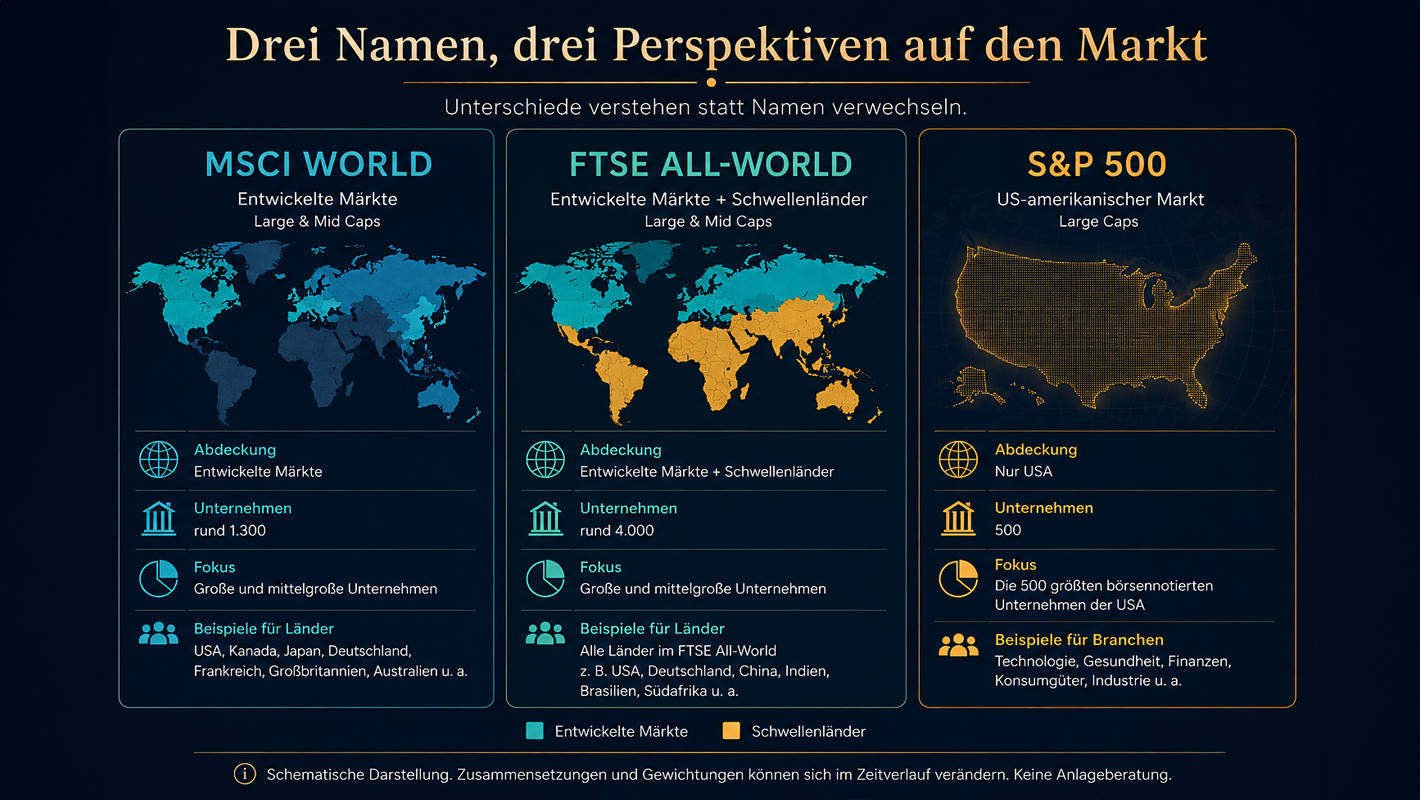
Der MSCI World gehört zu den bekanntesten Indizes im ETF-Bereich, aber sein Name kann leicht zu Missverständnissen führen. „World“ klingt nach der ganzen Welt. In der Praxis enthält der Index jedoch große und mittelgroße Unternehmen aus entwickelten Ländern. Klassische Schwellenländer sind nicht enthalten. Deshalb ist er kein vollständiges Bild des globalen Aktienmarktes. Laut MSCI umfasst der Index 23 entwickelte Märkte und rund 1.300 Unternehmen. Die genaue Zahl verändert sich im Zeitverlauf.

Der FTSE All-World ist breiter aufgebaut, weil er sowohl entwickelte Märkte als auch Schwellenländer berücksichtigt. Auch das bedeutet keine gleichmäßige Verteilung über die gesamte Welt, aber es führt zu einer anderen globalen Ausrichtung als ein Index, der sich nur auf entwickelte Länder konzentriert.

Der S&P 500 ist noch einmal etwas anderes. Er ist sehr bekannt, sehr beliebt und basiert auf großen US-Unternehmen, von denen viele im Alltag vertraut sind. Trotzdem ist er kein globaler Index, sondern eine Abbildung großer börsennotierter Unternehmen in den Vereinigten Staaten.

Auf dem Papier können alle drei Ansätze ruhig und langfristig wirken. In der Praxis stehen sie für unterschiedliche Perspektiven. Der MSCI World zeigt die Entwicklung großer und mittelgroßer Unternehmen aus entwickelten Ländern. Der FTSE All-World ergänzt diese Perspektive um einen Teil der Schwellenländer. Der S&P 500 konzentriert sich auf die größten US-Unternehmen.

Das sind nicht drei Varianten derselben Entscheidung. Es sind drei unterschiedliche Arten, auf den Aktienmarkt der Welt zu blicken.

Deshalb reicht die Popularität eines Index nicht aus. Ein Anleger kann glauben, die „Welt“ zu kaufen, und in Wirklichkeit vor allem entwickelte Märkte im Portfolio haben. Er kann Hunderte Unternehmen besitzen und trotzdem stark von einigen wenigen großen Firmen oder einem dominierenden Markt abhängig sein.

Es geht nicht darum, einen Ansatz über den anderen zu stellen. Entscheidend ist, zu verstehen, was ein Name wirklich bedeutet. Erst der Index zeigt, welcher Teil der Welt im Portfolio landet und welche Art von Risiko mit dieser Entscheidung verbunden ist.

Manchmal ist die wichtigste Frage nicht, was in einem ETF enthalten ist, sondern was fehlt.

4. USA, Welt und die Illusion vollständiger Diversifikation 🇺🇸

Der S&P 500 hat einen großen psychologischen Vorteil: Er ist leicht zu verstehen. In ihm stecken Unternehmen, die viele Menschen aus ihrem Alltag kennen. Apple, Microsoft, NVIDIA, Amazon, Alphabet oder Meta klingen nicht wie entfernte Namen aus einer Tabelle. Ihre Produkte, Apps und Dienste nutzen wir fast täglich.

Diese Vertrautheit schafft Nähe. Und Nähe kann sehr schnell wie Sicherheit wirken. Wenn wir die Produkte dieser Unternehmen nutzen, ihre Präsenz in den Medien sehen und ihren Einfluss auf die moderne Wirtschaft beobachten, entsteht leicht das Gefühl, auch die Investition selbst zu verstehen.

Genau hier liegt eine leise Falle. Die Bekanntheit einzelner Unternehmen ist nicht dasselbe wie vollständige Diversifikation. Der S&P 500 umfasst rund 500 große US-Unternehmen, bleibt aber eine Ausrichtung auf ein Land, eine Volkswirtschaft und einen Kapitalmarkt.

Ein ähnlicher Mechanismus zeigt sich auch bei vielen globalen ETFs. Ein Fonds kann Hunderte oder sogar Tausende Unternehmen enthalten. Wenn er aber nach Marktkapitalisierung gewichtet ist, haben die größten Unternehmen und die größten Märkte den stärksten Einfluss.

Ein Blick auf die größten Positionen reicht oft aus. Im MSCI World gehören typischerweise Unternehmen wie NVIDIA, Apple, Microsoft, Amazon und Alphabet zu den größten Positionen. Im S&P 500 stehen dieselben Namen weit oben, und auch in ETFs auf den FTSE All-World finden sich unter den größten Positionen dieselben amerikanischen Giganten, obwohl der Index einen deutlich breiteren globalen Markt abbildet.

Das zeigt gut, dass die Zahl der Unternehmen in einem ETF noch nicht alles sagt. Ein Fonds kann breit wirken und trotzdem zu einem großen Teil von einigen wenigen Unternehmen, einem Land oder einem Sektor abhängen.

Diversifikation bedeutet nicht nur, viele Unternehmen zu besitzen. Entscheidend ist auch, wie groß der Einfluss der größten Positionen ist.

Deshalb bedeuten 500, 1.000 oder 3.000 Unternehmen in einem ETF nicht, dass jedes einzelne von ihnen eine ähnliche Rolle spielt. Wenn die größten Firmen ein hohes Gewicht haben, kann die Entwicklung des Fonds weiterhin stark von wenigen Unternehmen, einem Sektor oder einer Volkswirtschaft geprägt werden.

Wichtig ist, Einfachheit nicht mit Neutralität zu verwechseln. S&P 500, MSCI World und FTSE All-World können wie ruhige, langfristige Lösungen wirken. Trotzdem zeigt jeder dieser Indizes den Markt aus einer anderen Perspektive.

Ein ETF kann wie eine einfache Entscheidung aussehen. Darunter liegt aber immer eine bestimmte Sicht auf die Welt.
beliebte-etfs-verstehen

5. Thesaurierend oder ausschüttend — was passiert mit Dividenden? 🔄

Wenn Anleger beginnen, ETFs zu vergleichen, tauchen schnell zwei Begriffe auf, die zunächst technisch wirken: thesaurierend und ausschüttend. In der Praxis geht es um eine einfache Frage: Was macht der Fonds mit Dividenden und anderen Erträgen, die er von den enthaltenen Unternehmen erhält?

Ein ausschüttender ETF zahlt diese Erträge an den Anleger aus. Das Geld landet auf dem Verrechnungskonto und kann dort bleiben, ausgegeben oder erneut investiert werden. Für manche Menschen fühlen sich solche Auszahlungen angenehm an, weil aus dem Portfolio sichtbar etwas zurückkommt. Es entsteht ein Gefühl von laufendem Geldfluss.

Ein thesaurierender ETF funktioniert anders. Er zahlt die Erträge nicht direkt an den Anleger aus, sondern behält sie im Fonds und reinvestiert sie nach seinen Regeln. Von außen wirkt das weniger spektakulär, weil keine regelmäßige Auszahlung auf dem Konto erscheint. Diese Automatisierung verändert vor allem den Umgang mit laufenden Erträgen. Ob sie zur eigenen Planung passt, hängt unter anderem von den individuellen Zielen und steuerlichen Umständen ab.

Bei einem ausschüttenden ETF muss der Anleger entscheiden, was mit der Auszahlung geschieht. Bei einem thesaurierenden ETF ist diese Entscheidung zu einem großen Teil in die Konstruktion des Fonds eingebaut.

Für den Zinseszinseffekt kann das eine wichtige Rolle spielen. Wenn ausgeschüttete Dividenden ausgegeben werden, arbeiten sie nicht mehr im Portfolio. Werden sie dagegen reinvestiert, können sie weiter an der zukünftigen Entwicklung des Marktes teilnehmen. Ein thesaurierender ETF erledigt diesen Schritt automatisch. Daraus folgt jedoch nicht, dass eine thesaurierende Variante pauschal vorteilhafter ist. Bei einem ausschüttenden ETF muss der Anleger selbst entscheiden, wie er mit den Auszahlungen umgeht.

In der Praxis kommt noch das Thema Steuern hinzu. Ausschüttungen und thesaurierte Erträge können je nach steuerlichem Wohnsitz und individueller Situation unterschiedliche steuerliche Folgen haben. Auch die Art der Abwicklung durch den Broker kann sich unterscheiden. In Deutschland sollte man außerdem wissen, dass der Unterschied zwischen thesaurierenden und ausschüttenden ETFs nicht einfach nur „Steuern jetzt oder erst beim Verkauf“ bedeutet, weil bei Fonds auch die sogenannte Vorabpauschale eine Rolle spielen kann.

Man muss daraus keinen Steuerleitfaden machen, um die Grundidee zu verstehen. ACC und DIS sind nicht nur Kürzel im Fondsnamen. Sie beschreiben zwei verschiedene Arten, mit Erträgen umzugehen, die innerhalb eines ETFs entstehen.

Über lange Zeit zählt nicht nur, wie sich ein Fonds entwickelt. Wichtig ist auch, was mit dem Geld geschieht, das unterwegs ausgeschüttet oder reinvestiert wird.

6. Branchen- und Themen-ETFs — wenn die Geschichte die Konzentration verdeckt 🧲

Nach den globalen Indizes entdecken viele Anleger ETFs, die deutlich konkreter klingen. Technologie. Künstliche Intelligenz. Halbleiter. Cybersecurity. Clean Energy. Healthcare. Robotik. Jedes dieser Themen bringt seine eigene Geschichte über die Zukunft mit.

Genau deshalb ziehen Branchen- und Themen-ETFs so leicht Aufmerksamkeit auf sich. Ein breiter globaler ETF wirkt oft ruhig, fast langweilig. Ein ETF auf Technologie oder künstliche Intelligenz fühlt sich näher an dem an, worüber der Markt gerade spricht. Er wirkt aktueller, schneller und konkreter.

An diesem Punkt wird die Unterscheidung wichtig. Ein Themen-ETF bleibt zwar ein börsengehandelter Fonds, seine tatsächliche Ausrichtung kann aber deutlich enger sein als bei einem breiten globalen ETF. Statt vieler Regionen und Branchen erhält der Anleger häufig eine Konzentration auf einen Sektor, eine Erzählung und einige wenige große Unternehmen.

Ein Beispiel dafür sind ETFs auf den globalen Informationstechnologiesektor der entwickelten Märkte. Bei einzelnen Branchen-ETFs kann ein sehr großer Teil des Fondsvermögens — teilweise rund die Hälfte bis zwei Drittel — auf die zehn größten Positionen entfallen.

In der Praxis bedeutet das: Obwohl mehr als hundert Unternehmen enthalten sein können, kann die Entwicklung des Fonds stark von einigen wenigen großen Technologiewerten abhängen. Zu den größten Positionen gehören typischerweise Werte wie NVIDIA, Apple, Microsoft, Broadcom und Micron Technology. Die genauen Gewichtungen verändern sich mit der Zeit, aber das Muster bleibt klar: Einige wenige Unternehmen haben einen sehr großen Einfluss auf den gesamten Fonds.

Ein Branchen-ETF kann viele Unternehmen enthalten und sich trotzdem wie eine konzentrierte Wette auf einen bestimmten Sektor verhalten.

Besonders heikel wird es, wenn ein Thema bereits stark gestiegen ist und trotzdem noch so wirkt, als würde die eigentliche Geschichte gerade erst beginnen. Genau dann steigen viele Anleger nicht mehr in eine frühe Entwicklung ein, sondern in eine Erzählung, die der Markt schon lange kennt.

Das lässt sich nicht nur bei Technologie oder künstlicher Intelligenz beobachten. Auch Gold kann dafür ein gutes Beispiel sein. Nach starken Anstiegen wirkt ein Markt oft besonders sicher, weil die Vergangenheit so überzeugend aussieht. Fällt der Preis danach deutlich zurück, merken viele Anleger erst, wie viel Erwartung bereits im Kurs enthalten war.

Bei Themen-ETFs kann ein ähnlicher Mechanismus entstehen. Wenn der Markt stark an künstliche Intelligenz, Halbleiter oder Cybersecurity glaubt, steigen viele Unternehmen aus diesem Bereich oft gleichzeitig. Dreht sich die Stimmung, fallen häufig nicht nur einzelne Aktien, sondern große Teile des Sektors.

Langfristig kann ein Trend trotzdem wirtschaftlich relevant bleiben. Entscheidend ist aber, ob der Anleger versteht, zu welchem Preis, mit welcher Gewichtung und mit welchem Risiko er in diese Geschichte einsteigt.

Je stärker die Geschichte eines ETFs ist, desto genauer sollte man prüfen, wie konzentriert seine Konstruktion wirklich ist.

7. Was bleibt? 🌗

Nach den bekanntesten Indizes, Kosten, Dividenden und verschiedenen ETF-Typen kommt man leicht zur ersten Frage zurück: Welcher ist nun der richtige?

Dieser Artikel gibt darauf keine einzelne Antwort, weil eine solche Antwort zu einfach wäre. Ein ETF ist nicht nur ein Fondsname in einer App. Er ist eine Art, auf den Markt zu blicken. Manchmal breit, manchmal eng. Manchmal global, manchmal stark konzentriert. Manchmal wirkt er von außen ruhig und trägt darunter sehr konkrete Annahmen.

Deshalb ist es nicht entscheidend, alle Namen auswendig zu kennen. Wichtiger ist zu verstehen, was eine bestimmte Konstruktion wirklich ins Portfolio bringt.

Bildet der ETF die ganze Welt ab oder nur einen bestimmten Teil davon?

Hängt seine Entwicklung von Tausenden Unternehmen ab oder vor allem von einigen wenigen großen Positionen?

Werden Erträge ausgeschüttet oder automatisch reinvestiert?

Ein verstandener ETF beginnt nicht mit dem Namen. Er beginnt mit der Frage, welche Ausrichtung man wirklich kauft.

Beliebte ETFs können deshalb ein Ausgangspunkt für die eigene Recherche sein, sollten die persönliche Prüfung ihrer Struktur aber nicht ersetzen. Sie zeigen, wo viele Anleger nach Einfachheit, Breite und niedrigen Kosten suchen. Sie zeigen aber nicht automatisch, ob eine bestimmte Konstruktion zur Art passt, wie ein Anleger Risiko, Zeit und eigene Entscheidungen versteht.

Nach dem ersten Artikel war klar: Ein ETF ist keine einzelne Aktie, sondern ein Werkzeug, das Zugang zu einem bestimmten Teil des Marktes gibt. Nach diesem Artikel bleibt eine weitere Schicht: Auch einfache Werkzeuge muss man lesen können.

Die Auswahl eines ETFs beginnt selten mit dem besten Namen. Sie beginnt mit dem Verständnis dafür, wie breit oder eng man auf die Welt blicken möchte.