Herz und Geld Blog

• Edelmetalle • 11 MIN LESEZEIT

Gold als Vertrauen: Wert, Zeit und Beständigkeit

🟡 Gold trägt eine ungewöhnliche Geschichte in sich. Es war Schmuck, Zahlungsmittel, Reserve, politisches Symbol und heute zugleich physischer Rohstoff, Börsenprodukt und digital abbildbarer Vermögenswert.

Gerade deshalb wird Gold oft mit Begriffen wie Sicherheit, Vertrauen oder Kaufkrafterhalt verbunden. Doch keiner dieser Begriffe ist eine Garantie. Gold kann über Jahre steigen, fallen oder stagnieren. Seine Rolle entsteht nicht aus einem einzelnen Versprechen, sondern aus der Art, wie Menschen und Institutionen es über lange Zeit genutzt haben.
Was bleibt von dieser Rolle, wenn Gold nicht als Mythos, sondern als eigener Markt betrachtet wird?

1. Von Münzen zum Bretton-Woods-System ⚱️

Gold wurde schon lange vor modernen Banken als Schmuck, Wertaufbewahrungsmittel und Zahlungsmaterial genutzt. In Lydien entstanden im 7. und 6. Jahrhundert v. Chr. frühe Münzen aus Elektron und später getrennte Gold- und Silberprägungen.

Seine monetäre Rolle veränderte sich im Laufe der Jahrhunderte mehrfach. Im klassischen Goldstandard waren Währungen direkt oder indirekt an Gold gebunden. Nach dem Zweiten Weltkrieg entstand mit Bretton Woods ein anderes System: Viele Währungen orientierten sich am US-Dollar, während der Dollar für ausländische Währungsbehörden zu einem festen Kurs von 35 USD je Unze in Gold konvertierbar war.

1971 beendeten die USA diese Konvertibilität. Damit verschwand Gold nicht aus dem Finanzsystem, aber seine Funktion änderte sich. Es war nicht länger der feste Anker des internationalen Währungssystems, sondern ein eigenständiger Vermögenswert neben Währungen, Anleihen, Aktien und anderen Rohstoffen.

Gold blieb dasselbe Metall. Verändert hat sich die Rolle, die das Finanzsystem ihm gegeben hat.

2. Wie der Goldmarkt heute funktioniert 💱

Der Goldmarkt besteht aus mehreren Ebenen.

In London wird mit dem LBMA Gold Price ein international anerkannter Referenzpreis festgestellt. Die Auktion wird von ICE Benchmark Administration durchgeführt und findet zweimal täglich statt. Daneben spielen der außerbörsliche Londoner Markt, Terminmärkte wie COMEX, Börsenprodukte und der physische Handel eine wichtige Rolle.

Ein Future ist dabei nicht dasselbe wie ein Barren. Ein börsengehandeltes Produkt ist nicht automatisch physisches Eigentum. Und ein digitales Token kann wiederum eine andere rechtliche und operative Struktur besitzen.

PAX Gold ist ein Beispiel für tokenisiertes Gold. Nach Angaben von Paxos entspricht ein PAXG-Token einer Feinunze London-Good-Delivery-Gold, die für Tokeninhaber verwahrt wird. Auch hier verschwinden Risiken jedoch nicht vollständig: Verwahrung, Rechtsstruktur, Plattformzugang und technische Infrastruktur bleiben relevant.

Der Goldpreis kann derselbe sein. Die Risiken der Verpackung sind es nicht.

3. Physisches und börsengehandeltes Gold 💳

Physisches Gold besitzt keinen Emittenten. Wer einen Barren oder eine Münze direkt besitzt, hält einen materiellen Vermögenswert. Dafür entstehen andere praktische Risiken: Diebstahl, Verlust, Lagerung, Versicherung, Echtheitsprüfung und der Spread zwischen Kauf und Verkauf.

Börsengehandelte Goldprodukte können einfacher handelbar sein und benötigen keine private Lagerung. Dafür hängt ihre konkrete Risikostruktur vom jeweiligen Produkt ab. Entscheidend sind unter anderem Eigentumsstruktur, Besicherung, Verwahrung, Emittent und Vertragsbedingungen.

Auch zwischen physisch hinterlegten Produkten und rein derivativen Konstruktionen bestehen erhebliche Unterschiede.

Deshalb ist „Gold“ nicht immer dieselbe Anlage, nur weil dieselbe Feinunze als Referenz dient.

Physisches Gold verändert vor allem die Frage des Zugangs. Finanzprodukte verändern zusätzlich die rechtliche Struktur.

4. Wie viel Gold existiert überhaupt? ⛏️

Gold ist knapp, aber der bereits geförderte Bestand ist im Vergleich zu vielen anderen Rohstoffen außergewöhnlich langlebig.

Nach Schätzungen des World Gold Council wurden in der Geschichte der Menschheit inzwischen mehr als 220.000 Tonnen Gold gefördert. Würde man diesen gesamten oberirdischen Bestand einschmelzen, ergäbe sich ein Würfel mit einer Kantenlänge von ungefähr 22,5 Metern.

Rund 45% dieses Bestands befinden sich demnach in Schmuck, etwa 21% in Barren und Münzen und rund 17 % bei Zentralbanken und anderen offiziellen Institutionen. Weitere Bestände liegen unter anderem in physisch hinterlegten ETFs, institutionellen OTC-Beständen und technischen Anwendungen.

2025 erreichte die weltweite Minenproduktion nach Angaben des World Gold Council mit rund 3.672 Tonnen einen neuen Höchststand. Gleichzeitig kamen rund 1.404 Tonnen aus Recycling zurück in den Markt.

Goldgewinnung bleibt mit erheblichen Eingriffen in Umwelt und Landschaft verbunden. Recycling verändert deshalb nicht nur die Angebotsseite, sondern auch die Diskussion über Herkunft und Nachhaltigkeit.

Gold ist knapp, aber es verschwindet kaum. Ein großer Teil dessen, was jemals gefördert wurde, existiert noch heute.

5. Gold zwischen Diversifikation und Erwartung 💼

Gold wird häufig als defensiver Vermögenswert oder „sicherer Hafen“ bezeichnet. Solche Begriffe beschreiben historische Verhaltensmuster, keine Garantie.

In einigen Phasen von Marktstress entwickelte sich Gold besser als Aktien oder andere Risikoanlagen. In anderen Perioden stagnierte oder fiel der Preis. Auch die Korrelation mit Aktien ist nicht konstant, sondern verändert sich mit dem Marktumfeld.

Genau deshalb lässt sich aus historischen Krisen kein fester Portfolioanteil ableiten. Vermögen, Liquiditätsbedarf, Zeithorizont, Risikotoleranz und andere Anlagen unterscheiden sich von Person zu Person.

Ich persönlich verbinde Gold weniger mit der Idee schneller Kursgewinne als mit dem Gedanken an Beständigkeit und einen Vermögenswert außerhalb klassischer Unternehmens- oder Schuldnerforderungen. Das ist eine Perspektive, keine allgemeine Vorgabe für eine Portfolioaufteilung.

Diversifikation beginnt nicht mit einer festen Prozentzahl. Sie beginnt mit der Frage, welches Risiko überhaupt ausgeglichen werden soll.

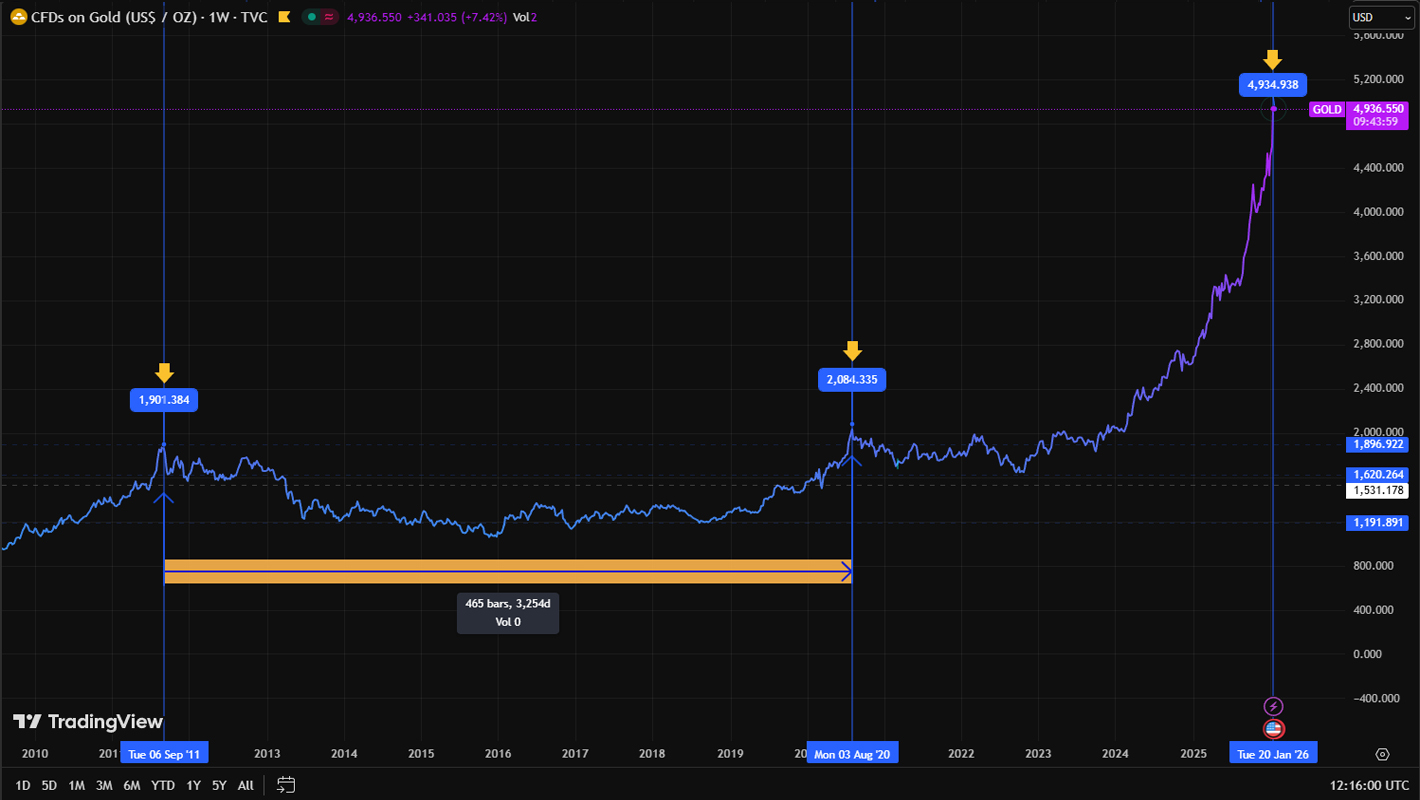
(Update: Auffällig ist die Entwicklung im Zeitraum von April 2025 bis Januar 2026. Quelle: TradingView)

6. Gold und Inflation: langfristige Geschichte, kurzfristige Unsicherheit 📈

Gold wird häufig mit Kaufkrafterhalt verbunden. Historisch gibt es dafür Argumente, aber die Beziehung zu Inflation ist nicht mechanisch.

Der Goldpreis reagiert gleichzeitig auf reale Zinsen, den US-Dollar, Risikoerwartungen, Investmentnachfrage, Zentralbankkäufe und Marktliquidität. Deshalb kann Gold auch in einer Inflationsphase stagnieren oder fallen, wenn andere Faktoren stärker wirken.

Ein gutes Beispiel ist die Zeit nach dem Hoch von 2011. Der damalige Rekord in US-Dollar wurde erst 2020 dauerhaft überschritten. Das zeigt, dass ein langfristiges Narrativ nicht bedeutet, dass jeder Einstiegszeitpunkt kurzfristig geschützt ist.

Auch steuerlich unterscheidet sich physisches Gold in Deutschland von vielen Finanzprodukten. § 23 EStG erfasst private Veräußerungsgeschäfte bei anderen Wirtschaftsgütern grundsätzlich dann, wenn zwischen Anschaffung und Verkauf nicht mehr als ein Jahr liegt. Nach Ablauf dieser Frist fällt ein privater Verkauf physischen Goldes grundsätzlich nicht mehr unter diese Vorschrift; der konkrete Einzelfall kann jedoch abweichen.

Qualifiziertes Anlagegold genießt zudem nach § 25c UStG eine besondere Umsatzsteuerbefreiung.

Gold kann Kaufkraft über lange Zeiträume bewahren. Es verspricht jedoch keinen Schutz vor jedem einzelnen Inflationsschub.
Marktdaten (23.01.2026):
(Aktueller Goldpreis nahe 5.000 USD und rund 4.200 EUR je Unze. Quelle: TradingView.)

7. Gold-Silber-Ratio: Relation statt Urteil ⚖️

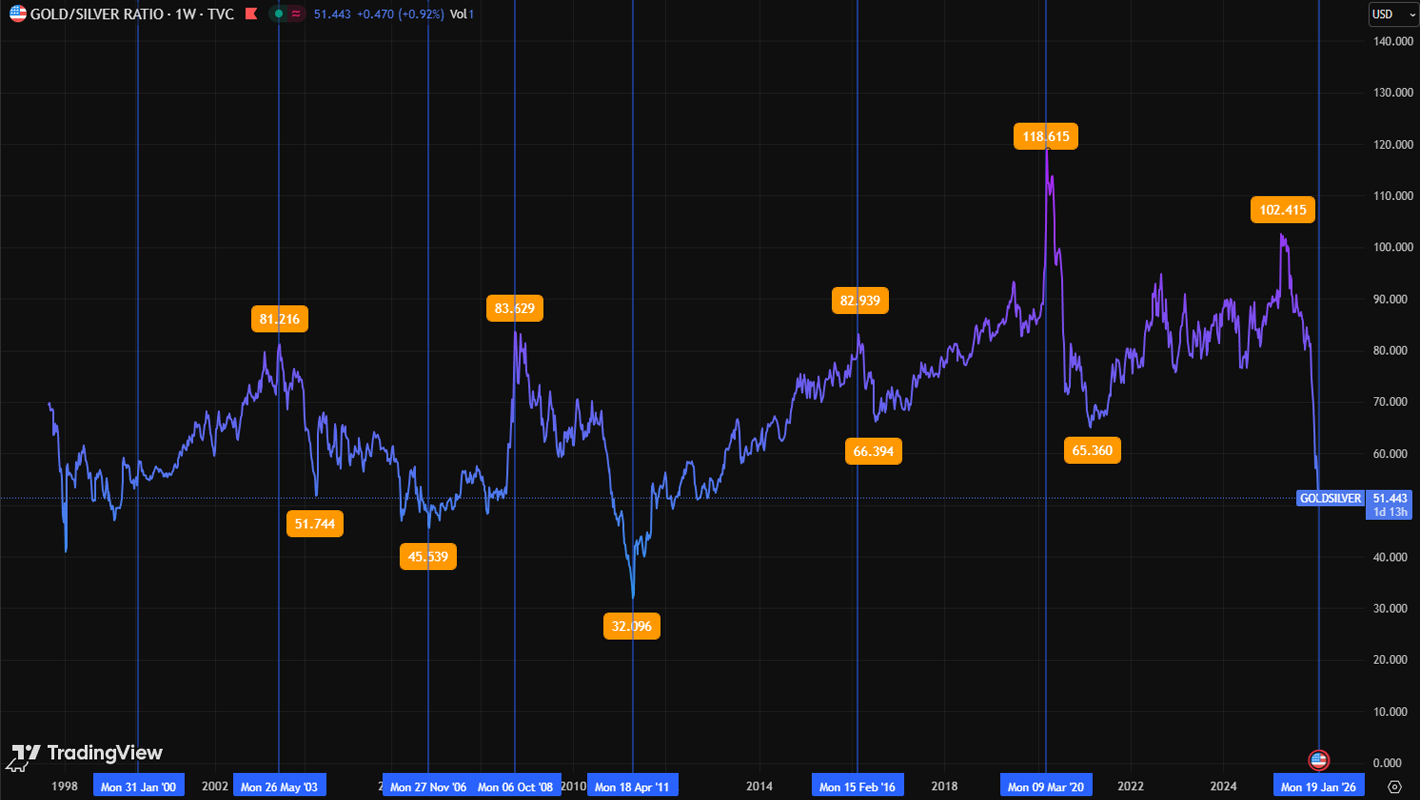
Das Gold-Silber-Verhältnis zeigt, wie viele Unzen Silber dem Preis einer Unze Gold entsprechen.

Historisch hat sich dieses Verhältnis stark verändert. Frühere Geldsysteme arbeiteten teilweise mit politisch festgelegten Relationen. Heute entstehen beide Preise unabhängig voneinander am Markt.

Ein hohes Ratio bedeutet deshalb nur, dass Gold relativ zu Silber teurer ist als bei einem niedrigeren Ratio. Es sagt weder, dass Silber „unterbewertet“ ist, noch dass Gold „überbewertet“ sein muss.

Wie beim Gold-Platin- oder Gold-Palladium-Verhältnis beschreibt die Kennzahl eine Relation. Sie ist kein verlässliches Timing-Signal.

Ein Verhältnis zwischen zwei Preisen ist eine Beobachtung. Noch keine Erklärung und erst recht keine Prognose.

8. Zentralbanken und die Rückkehr des Goldes 🏦

Gold spielt weiterhin eine wichtige Rolle in staatlichen Reserven.

Nach Schätzungen des World Gold Council hielten Zentralbanken und andere offizielle Institutionen Ende 2025 rund 38.600 Tonnen Gold. Im Jahr 2025 kauften Zentralbanken netto weitere 863 Tonnen.

Die Nationalbank Polens war 2025 mit zusätzlichen 102 Tonnen der größte gemeldete Käufer. Auch die chinesische Zentralbank erhöhte ihre gemeldeten Reserven im Jahresverlauf.

Die Gründe unterscheiden sich je nach Institution. Reserve-Diversifikation, Liquidität, fehlendes Kreditrisiko und strategische Überlegungen können dabei eine Rolle spielen. Aus den Käufen einzelner Zentralbanken lässt sich jedoch nicht automatisch ableiten, welche Rolle Gold für private Anleger spielen sollte.

Dass Zentralbanken Gold halten, zeigt seine institutionelle Bedeutung. Es liefert keine private Handlungsanweisung.

9. Vertrauen ohne Login 🧘‍♂️

Gold hat keinen CEO, keine Quartalsberichte und kein Software-Update.

Genau das macht seinen psychologischen Reiz aus. Physisches Gold ist kein Anspruch auf die Zahlungsfähigkeit eines Unternehmens und keine digitale Buchung, die erst über einen Account sichtbar wird.

Das bedeutet nicht, dass Besitz ohne Risiken wäre. Auch ein Barren braucht Aufbewahrung, Versicherung und im Zweifel einen Käufer. Aber die Art des Risikos ist eine andere.

Vielleicht erklärt das einen Teil seiner langen kulturellen Wirkung. Gold ist nicht wertvoll, weil ein einzelnes System es garantiert. Es ist wertvoll, weil Menschen über sehr unterschiedliche Systeme hinweg bereit waren, ihm Wert zuzuschreiben.

Gold benötigt keinen Login. Vertrauen benötigt es trotzdem.

10. Gold, Zeit und Geduld ⏳

Die Geschichte von Gold wirkt oft ruhiger, als sein Preis tatsächlich ist.

Rekordstände erzeugen Aufmerksamkeit. Lange Seitwärtsphasen erzeugen Zweifel. Beides kann dazu führen, dass die ursprüngliche Begründung einer Entscheidung nachträglich an die Kursbewegung angepasst wird.

Genau hier liegt für mich der interessante Teil des Themas. Nicht in der Frage, ob man bei einem bestimmten Preis kaufen oder verkaufen „sollte“, sondern darin, welche Erwartungen überhaupt an Gold gestellt werden.

Wer Gold als kurzfristige Spekulation betrachtet, beurteilt denselben Preis anders als jemand, der sich für seine historische, monetäre oder diversifizierende Rolle interessiert. Keine dieser Perspektiven macht die zukünftige Entwicklung vorhersehbar.

Gold ist kein Versprechen, dass Wert immer steigt. Es ist ein Markt, an dem sich besonders gut beobachten lässt, wie eng Preis, Zeit und Vertrauen miteinander verbunden sind.
Hinweis: Dieser Beitrag dient ausschließlich allgemeinen Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf, Verkauf oder Halten von Gold, Edelmetallen, ETFs, ETCs, Token, Futures oder anderen Anlageprodukten dar. Die genannten Produkte, historischen Preisentwicklungen, Marktverhältnisse und Beispiele dienen ausschließlich der Veranschaulichung und erlauben keine verlässlichen Rückschlüsse auf zukünftige Entwicklungen. Goldpreise können erheblich schwanken; beim Kauf und Verkauf physischer Metalle können zusätzlich Aufgelder, Spreads, Versand-, Lager-, Versicherungs- und weitere Transaktionskosten entstehen. Börsengehandelte und tokenisierte Produkte können zusätzliche Emittenten-, Verwahr-, Gegenpartei-, Rechts- oder Technologierisiken enthalten. Steuerliche und rechtliche Fragen hängen vom jeweiligen Einzelfall und Rechtsraum ab.