4. Psychologie des Verlusts und Identität: Warum wir so sehr Recht haben wollen 🪞
Ein finanzieller Verlust kann das Selbstbild berühren, wenn Entscheidung und Identität miteinander verschmelzen.
Schon die Sprache zeigt diesen Unterschied. Zwischen „Ich habe verloren“ und „Meine Position hat an Wert verloren“ liegen nur wenige Wörter – psychologisch kann der Abstand jedoch groß sein.
Wenn eine Entscheidung scheitert, kann daraus leicht ein Urteil über die eigene Kompetenz entstehen. Dann geht es nicht mehr nur darum, ob eine Annahme falsch war, sondern um die Frage: Was sagt das über mich aus?
Genau hier wird Reflexion wichtig. Ein gutes Ergebnis beweist nicht automatisch besondere Fähigkeit. Ein schlechtes Ergebnis beweist ebenso wenig persönliche Unzulänglichkeit.
Eine Entscheidung kann falsch sein, ohne dass die Person dahinter „falsch“ sein muss.
5. Sunk Cost: Warum Loslassen so schwerfallen kann 🔥
Der Sunk-Cost-Effekt beschreibt die Tendenz, frühere Investitionen aus Zeit, Geld oder Aufwand in eine heutige Entscheidung einfließen zu lassen, obwohl diese Ressourcen bereits verloren oder gebunden sind.
Hal Arkes und Catherine Blumer zeigten diesen Mechanismus bereits 1985 in klassischen Experimenten. Menschen neigten eher dazu, ein Vorhaben fortzusetzen, wenn bereits Ressourcen investiert worden waren.
Das Muster kann viele Bereiche betreffen: Projekte, Beziehungen, Käufe oder finanzielle Entscheidungen.
Die innere Logik lautet häufig: Wenn ich jetzt aufhöre, war alles vorher umsonst.
Genau darin liegt die Falle. Vergangene Kosten können emotional sehr real sein, obwohl sie die zukünftige Qualität einer Entscheidung nicht automatisch verbessern.
Auch an Finanzmärkten kann dieses Muster sichtbar werden. Eine bereits eingegangene Position fühlt sich anders an als dieselbe Idee, wenn man sie heute zum ersten Mal beurteilen müsste.
Die entscheidende Frage lautet nicht immer: Wie viel habe ich bereits investiert? Sondern: Würde ich dieselbe Entscheidung unter den heutigen Bedingungen noch einmal treffen?
6. Verlust als Information: der stille Mut der Klarheit 💪
Wer Entscheidungen unter Unsicherheit trifft, kann Verluste nicht vollständig ausschließen.
Das bedeutet jedoch nicht, dass jeder Verlust automatisch wertvoll oder notwendig ist. Manche entstehen durch Zufall, andere durch falsche Annahmen, mangelnde Information oder eine Entwicklung, die vorher kaum vorhersehbar war.
Hilfreich wird ein Verlust erst dann, wenn er von der persönlichen Bewertung getrennt werden kann.
Dann lässt sich fragen:
Was hat nicht funktioniert?
Welche Annahme war falsch?
Welche Information habe ich unterschätzt?
Und welche Teile lagen außerhalb meines Einflusses?
Epiktet formulierte in seinem *Enchiridion* sinngemäß einen Gedanken, der dazu passt: Nicht die Dinge selbst beunruhigen uns, sondern unsere Vorstellungen von ihnen.
Das bedeutet nicht, reale Verluste kleinzureden. Es erinnert lediglich daran, dass zwischen einem Ereignis und unserer Interpretation dieses Ereignisses ein Unterschied besteht.
Ein Verlust wird klarer, wenn er nicht mehr gleichzeitig als finanzielle Zahl und als Urteil über die eigene Person gelesen werden muss.
7. Wie man mit dem Schmerz eines Verlusts bewusster umgehen kann 🧭
Es gibt keine Methode, die einen finanziellen Verlust emotional neutral macht. Einige Denkweisen können jedoch helfen, zwischen dem Ereignis selbst und der ersten Reaktion darauf etwas Abstand zu schaffen.
• Emotion und Entscheidung trennen
Zeit zwischen einem starken Gefühl und einer neuen Handlung kann helfen zu erkennen, ob sich tatsächlich die Informationslage verändert hat – oder nur der emotionale Zustand.
• Kriterien vorab definieren
Vor einer Entscheidung festgelegte Annahmen oder Szenarien können später sichtbar machen, ob sich die ursprüngliche Grundlage verändert hat. Sie garantieren keine richtige Entscheidung, schaffen aber einen Vergleichspunkt.
• Das unsichtbare Kapital erkennen
Erfahrung, Wissen und Selbsterkenntnis können aus schwierigen Entscheidungen entstehen. Sie ersetzen keinen finanziellen Verlust, können aber dessen Bedeutung verändern.
• Materiellen und emotionalen Druck unterscheiden
Ein finanzieller Puffer kann in manchen Situationen zusätzlichen Handlungsspielraum schaffen. Psychologische Ruhe lässt sich daraus jedoch nicht automatisch ableiten.
• Sich das Recht auf Fehler geben
Ein Gewinn ist kein Beweis für Weisheit und ein Verlust kein Beweis für Dummheit. Beide Ergebnisse können aus einer Mischung aus Entscheidung, Marktumfeld und Zufall entstehen.
Der sinnvollste Abstand entsteht nicht dadurch, Verluste zu ignorieren – sondern dadurch, sie nicht größer zu machen, als sie tatsächlich sind.
8. Stoizismus, Behavioral Finance und eine gemeinsame Frage 🏛️
Stoizismus und Behavioral Finance stammen aus völlig unterschiedlichen Traditionen. Trotzdem berühren sie sich an einer interessanten Stelle: Beide beschäftigen sich mit der Grenze zwischen Ereignis und Reaktion.
Die stoische Perspektive fragt, welche Dinge im eigenen Einflussbereich liegen und welche nicht.
Behavioral Finance untersucht dagegen, wie systematische Verzerrungen unsere Entscheidungen unter Unsicherheit beeinflussen können.
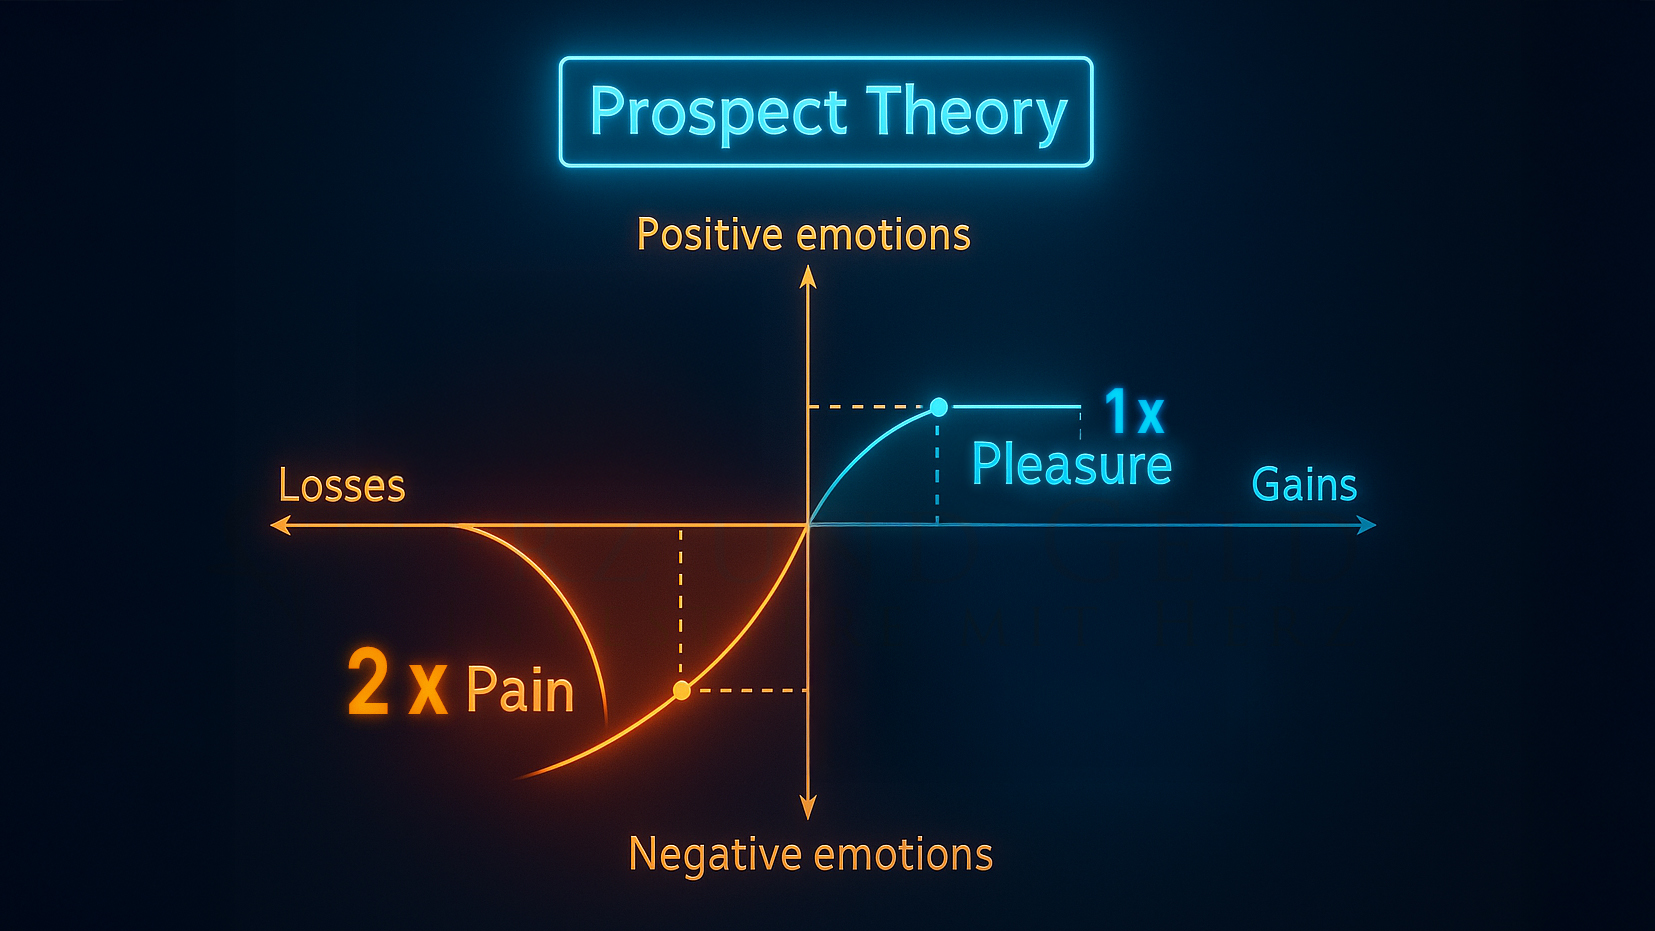
Kahneman und Tversky zeigen, dass Gewinne und Verluste nicht symmetrisch wahrgenommen werden. Die stoische Perspektive erinnert daran, dass eine Reaktion nicht zwangsläufig mit dem ersten Impuls identisch sein muss.
Beide Sichtweisen versprechen keine perfekte Rationalität. Sie schaffen lediglich eine nützliche Distanz zwischen dem, was passiert, und dem, was wir daraus machen.
Wir kontrollieren nicht jedes Ergebnis. Aber wir können besser verstehen, wie wir auf Ergebnisse reagieren.
9. Psychologie des Verlusts und finanzielle Identität 💬
Jeder Mensch entwickelt im Laufe seines Lebens eine eigene Geschichte über Geld.
Manche sehen sich als vorsichtig, andere als risikofreudig. Manche verbinden Geld vor allem mit Sicherheit, andere mit Freiheit, Status oder Unabhängigkeit.
Ein Verlust kann diese Geschichte sichtbar machen, weil er Erwartungen unter Druck setzt.
Doch ein Verlust zeigt nicht automatisch „wer wir wirklich sind“. Er zeigt vielmehr, wie wir in einer bestimmten Situation auf Unsicherheit, Enttäuschung und Kontrollverlust reagieren.
Diese Reaktion kann sich verändern.
Wer erkennt, welche Gedanken ein Verlust auslöst, kann leichter unterscheiden, was zur konkreten finanziellen Situation gehört – und was aus einer viel älteren Geschichte über Erfolg, Fehler oder persönlichen Wert stammt.
Finanzielle Identität ist keine feste Eigenschaft. Sie verändert sich mit Erfahrung, Reflexion und neuen Entscheidungen.
10. Ein neues Gleichgewicht: Vertrauen ohne Gewissheit 🌅
Nach einem Verlust entsteht nicht automatisch Stärke.
Manche Verluste bleiben lange belastend. Andere werden mit der Zeit kleiner. Wieder andere verändern die Art, wie wir Risiko, Sicherheit oder uns selbst betrachten.
Resilienz bedeutet deshalb nicht, dass ein Rückschlag nichts mehr auslöst. Sie beschreibt eher die Fähigkeit, nach Belastung wieder handlungsfähig zu werden, ohne den Verlust zum vollständigen Maßstab der eigenen Person zu machen.
Finanzielle Stabilität und psychologische Stabilität sind dabei nicht dasselbe. Beide können sich gegenseitig beeinflussen, aber keine ersetzt die andere.
Stärke zeigt sich nicht darin, nie zu verlieren – sondern darin, einen Verlust einordnen zu können, ohne sich vollständig mit ihm zu identifizieren.
11. Was tun und wie leben? 🌙
Verluste vollständig vermeiden zu wollen ist bei Entscheidungen unter Unsicherheit kaum realistisch. Sie deshalb zu romantisieren wäre jedoch genauso falsch.
Nicht jeder Verlust enthält eine tiefere Botschaft. Nicht jeder Rückgang verlangt eine Handlung. Und nicht jede schlechte Entscheidung hätte sich im Voraus eindeutig erkennen lassen.
Interessanter ist die Frage, was nach einem Verlust passiert.
Wird sofort nach einem Schuldigen gesucht?
Entsteht der Wunsch, den Verlust möglichst schnell „zurückzugewinnen“?
Oder lässt sich mit etwas Abstand prüfen, welche Teile der Entscheidung nachvollziehbar waren und welche heute anders bewertet würden?
Genau dort beginnt die eigentliche Psychologie des Verlusts.
Nicht mit dem Versuch, Schmerz auszuschalten, sondern mit der Fähigkeit, ihn vom eigenen Wert zu trennen.
Ein Verlust ist ein Ereignis. Was wir daraus über uns selbst machen, ist eine zweite Entscheidung.