Herz und Geld Blog

• Edelmetalle • 6 MIN LESEZEIT

Warum Edelmetalle lange nicht steigen

🌍 Seit der Pandemie rückten Geldmenge, Staatsverschuldung und Inflation stärker ins öffentliche Bewusstsein. Trotzdem verliefen Gold und Silber nicht einfach parallel zu diesen Entwicklungen. Über lange Phasen wirkten ihre Preise erstaunlich ruhig, während andere Märkte deutlich stärker in Bewegung waren.
Warum können Edelmetalle lange ruhig bleiben, obwohl das makroökonomische Umfeld auf den ersten Blick für sie zu sprechen scheint?

1. Warum Edelmetalle lange nicht steigen und trotzdem relevant bleiben 🕰️

Es ist verlockend, zwischen Geldmenge, Inflation und Edelmetallpreisen eine direkte Linie zu ziehen. In der Realität funktioniert der Markt komplizierter.

Preise reagieren nicht nur auf eine einzelne Kennzahl. Erwartungen zu Zinsen, Währungen, Wachstum und Risiken spielen ebenso eine Rolle wie Kapitalflüsse, Positionierung und die Frage, welche Alternativen Anleger gerade attraktiver finden.

Deshalb kann ein Umfeld entstehen, in dem Inflation spürbar ist und die Geldmenge zuvor stark gewachsen ist, während Gold oder Silber über längere Zeit kaum die Bewegung zeigen, die viele erwartet hätten.

Ein ruhiger Preis ist kein Beweis dafür, dass ein Markt „falsch“ liegt. Er zeigt oft nur, dass mehrere Kräfte gleichzeitig wirken.

2. Ein Markt, der seine Prioritäten verändert 🧠

Die Jahre nach der Pandemie machten sichtbar, wie schnell sich die Gewichtung dieser Kräfte verändern kann.

Gold legte in mehreren Währungen deutlich zu. Gleichzeitig blieb die Nachfrage von Zentralbanken auf historisch hohem Niveau. Nach Angaben des World Gold Council kauften Zentralbanken 2025 netto 863 Tonnen Gold, nachdem die Käufe in den drei Jahren zuvor jeweils über 1.000 Tonnen gelegen hatten.

Das bedeutet jedoch nicht, dass Gold einfach auf „mehr Geld“ oder „mehr Schulden“ reagiert. Der Goldpreis wird von mehreren Faktoren beeinflusst. Dazu gehören reale Renditen, der US-Dollar, Risiko- und Krisenwahrnehmung, Kapitalflüsse sowie die Nachfrage nach Reserven.

Gerade die Entwicklung seit 2022 zeigt, dass selbst bekannte Zusammenhänge nicht mechanisch funktionieren. Höhere reale Renditen gelten grundsätzlich als höhere Opportunitätskosten für ein nicht verzinstes Asset wie Gold. Trotzdem konnte die Nachfrage aus anderen Bereichen diesen Effekt zeitweise überlagern.

Märkte reagieren nicht auf eine einzige Geschichte. Sie gewichten dieselben Fakten immer wieder neu.
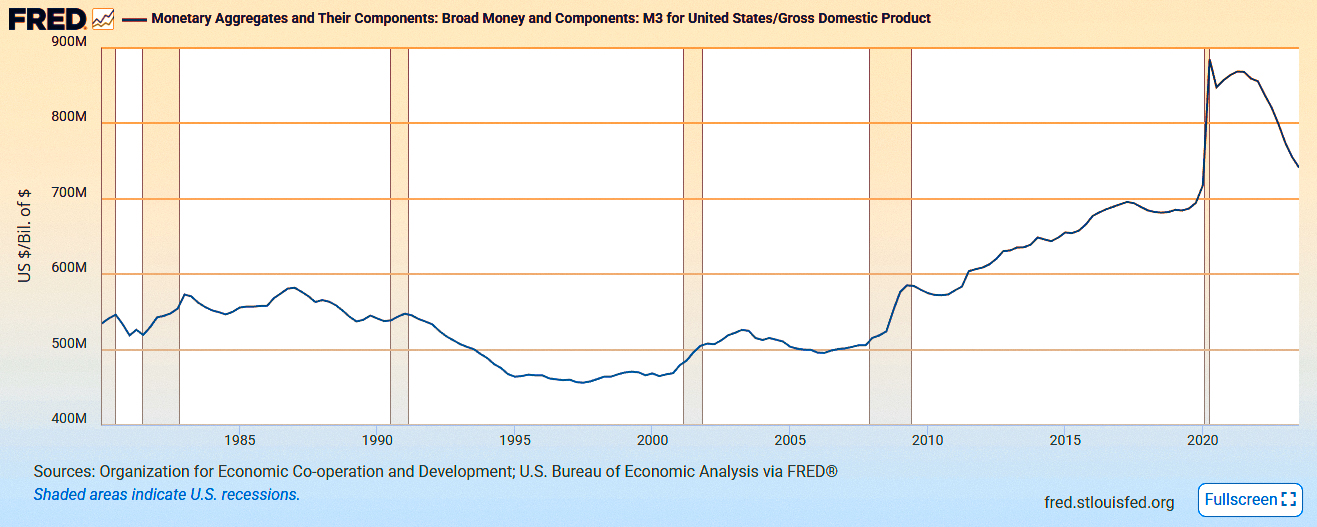
Entwicklung der Geldmenge M3 in den USA. Quelle: Federal Reserve Economic Data (FRED).

3. Silber: zwischen Industriemetall und Anlagegut 🥈

Beim Silber kommt eine zusätzliche Ebene hinzu. Sein Preis entsteht nicht nur aus Investmentnachfrage, sondern zu einem großen Teil aus industrieller Nutzung.

Elektronik, Fahrzeuge, Stromnetze, Photovoltaik und weitere technische Anwendungen nutzen Silber wegen seiner besonderen Leitfähigkeit und Materialeigenschaften. Gleichzeitig entsteht ein großer Teil der Minenproduktion als Nebenprodukt beim Abbau anderer Metalle. Das Angebot reagiert deshalb nicht immer unmittelbar auf Veränderungen des Silberpreises.

Auch hier gibt es jedoch keine einfache Einbahnstraße. Technologische Effizienz, geringerer Materialeinsatz und Substitution können die Nachfrage einzelner Branchen verändern. Der Silver Institute berichtete beispielsweise für 2025 von rückläufiger industrieller Silbernachfrage, unter anderem weil Hersteller im Photovoltaikbereich den Silberverbrauch pro Einheit reduzierten und teilweise Alternativen einsetzten.

Das Gold-Silber-Verhältnis erreichte in der Vergangenheit immer wieder ungewöhnlich hohe oder niedrige Werte. Solche Extreme beschreiben die relative Bewertung beider Metalle, sind aber kein verlässliches Timing-Signal und sagen nicht voraus, ob oder wann sich das Verhältnis wieder verändert.

Silber verbindet zwei Welten: die Nachfrage nach einem Anlagegut und den Verbrauch eines Industriemetalls. Genau deshalb können seine Preisbewegungen besonders komplex sein.

4. Warum Aktien und Metalle unterschiedlich reagieren 📈

Ein Vergleich mit dem Aktienmarkt liegt nahe, führt aber schnell zu falschen Erwartungen.

Aktien repräsentieren einen Anteil an Unternehmen. Ihre Bewertung hängt unter anderem davon ab, welche zukünftigen Gewinne und Cashflows der Markt erwartet. Deshalb können Kurse stark auf neue Wachstums-, Zins- oder Konjunkturerwartungen reagieren.

Edelmetalle erzeugen dagegen keine Unternehmensgewinne und keine Dividenden. Auch ihre Preise enthalten Erwartungen, aber die Mechanik ist eine andere. Angebot, industrielle und monetäre Nachfrage, reale Zinsen, Währungen, Lagerbestände, Positionierung und Risikowahrnehmung können gleichzeitig wirken.

Hinzu kommt die physische Seite des Marktes. Gold, Silber, Platin und Palladium werden zwar intensiv über Termin- und andere Finanzmärkte gehandelt, doch Produktion, Recycling, Lagerbestände und tatsächliche Verfügbarkeit bleiben reale Bestandteile der Preisbildung.

Aktien nehmen Entwicklungen über erwartete Cashflows vorweg. Metalle spiegeln andere Erwartungen: Knappheit, Nachfrage, Opportunitätskosten und Vertrauen.

5. Zinsen, reale Renditen und der Preis des Vertrauens 💸

Zinsen spielen vor allem bei Gold eine wichtige Rolle, weil physisches Gold selbst keinen laufenden Zinsertrag erzeugt.

Steigen reale Renditen sicherer Anlagen, steigen damit grundsätzlich auch die Opportunitätskosten des Haltens von Gold. Fallen reale Renditen, kann sich dieser Nachteil verringern. Historisch war dieser Zusammenhang häufig sichtbar, aber er war nie perfekt und ist in den vergangenen Jahren zeitweise deutlich schwächer geworden.

Bei Silber, Platin und Palladium kommen zusätzlich stärkere industrielle Faktoren hinzu. Deshalb lässt sich die Reaktion dieser Metalle nicht einfach aus dem Zinsniveau ableiten.

Physisches Edelmetall hat zudem keinen Emittenten und ist keine Forderung gegenüber einem Schuldner. Das reduziert ein bestimmtes Gegenparteirisiko, beseitigt aber nicht andere Risiken. Preisbewegungen, Spreads, Lagerung, Versicherung und Liquidität bleiben Teil der Realität.

Vor allem Gold wird deshalb oft dort neu bewertet, wo sich auch die Bewertung von Währungen, realen Renditen und nominalen Forderungen verändert.

6. Stillstand als psychologischer Test 🧘

Lange Phasen ohne klare Kursbewegung sind nicht nur eine Marktfrage. Sie verändern auch die Wahrnehmung des Anlegers.

Wenn andere Anlageklassen steigen, kann eine ruhige Position schnell wie vergeudete Zeit wirken. Daraus entstehen typische psychologische Effekte: Opportunitätskosten werden stärker wahrgenommen, vergangene Entscheidungen werden rückblickend neu bewertet und die Versuchung wächst, die ursprüngliche Begründung einer Position an die aktuelle Kursentwicklung anzupassen.

Das bedeutet nicht, dass Geduld automatisch belohnt wird. Ein Metall kann lange schwach bleiben oder weiter an Wert verlieren. Entscheidend ist vielmehr, ob die Erwartungen, mit denen eine Position ursprünglich betrachtet wurde, überhaupt zu ihrer tatsächlichen Funktion und ihren Risiken passen.

Alter, Zeithorizont, Risikotoleranz, Liquiditätsbedarf und Gesamtvermögen können beeinflussen, welche Bedeutung ein bestimmtes Asset für unterschiedliche Menschen hat. Daraus entsteht jedoch keine universelle richtige Gewichtung.

Sie prüfen nicht den Markt. Sie prüfen die Erwartungen, die der Anleger an den Markt gestellt hat.

7. Vier Metalle, vier unterschiedliche Treiber ⚖️

Gold, Silber, Platin und Palladium erfüllen keine einheitliche Aufgabe.

Gold besitzt eine ausgeprägte monetäre und reservebezogene Rolle. Silber verbindet Investmentnachfrage mit breiter industrieller Nutzung. Platin und Palladium hängen stärker von spezialisierten Industrien, technologischem Wandel und konzentrierten Lieferketten ab.

Deshalb kann dieselbe makroökonomische Entwicklung bei jedem dieser Metalle etwas anderes auslösen. Ein gemeinsames Etikett wie „Edelmetalle“ darf nicht darüber hinwegtäuschen, dass vier unterschiedliche Märkte dahinterstehen.

Sie sind weder ein automatischer Inflationsschutz noch ein Wachstumsversprechen. Historisch konnten sie in bestimmten Marktphasen stabilisieren, in anderen aber über Jahre hinter anderen Anlageklassen zurückbleiben.

Ein Metall ist nicht sinnvoll, weil es ruhig bleibt oder steigt. Entscheidend ist, welche Annahmen hinter seiner Rolle stehen und ob diese Annahmen der Realität standhalten.
Hinweis: Dieser Beitrag dient ausschließlich allgemeinen Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf, Verkauf oder Halten von Edelmetallen oder anderen Anlageprodukten dar. Historische Preisentwicklungen, Marktverhältnisse und Beispiele erlauben keine verlässlichen Rückschlüsse auf zukünftige Entwicklungen. Edelmetallpreise können erheblich schwanken; beim Kauf physischer Metalle können zusätzlich Aufgelder, Lager-, Versicherungs- und Transaktionskosten entstehen.