Herz und Geld Blog

• ETF • 8 MIN. Lesezeit

Was kaufst du mit einem ETF?

Seinen ersten Kauf an der Börse vergisst man selten. Nicht unbedingt, weil er mit einem großen Gewinn oder einem schmerzhaften Verlust endet. Man erinnert sich daran, weil man zum ersten Mal eigenes Geld dem Markt anvertraut und merkt, wie viele Emotionen eine scheinbar einfache Entscheidung auslösen kann.
Noch am Tag davor wirkt ein ETF wie ein gewöhnliches Finanzprodukt. Ein paar Klicks später schaut man plötzlich häufiger in die App, beobachtet Kurse und fragt sich, ob der Zeitpunkt wirklich richtig war. Der Markt ist derselbe geblieben. Verändert hat sich nur die Art, wie man ihn wahrnimmt.
Mit der Zeit erkennen viele Anleger, dass der erste ETF nicht in erster Linie den Markt erklärt. Er zeigt viel häufiger, wie man selbst auf Unsicherheit, Geduld und eigene Entscheidungen reagiert.
Was kaufst du also wirklich, wenn du in einen ETF investierst?

1. Was kaufst du wirklich? 🌍

Stell dir vor, jemand bietet dir an, dich an einem einzigen Unternehmen zu beteiligen. Du musst darauf vertrauen, dass genau dieses Unternehmen stärker wächst als seine Konkurrenz, Krisen besser übersteht und über viele Jahre an Wert gewinnt.

Genau das passiert, wenn Anleger einzelne Aktien kaufen. Sie entscheiden sich für ein bestimmtes Unternehmen und werden damit zu Miteigentümern dieser Firma.

Ein ETF funktioniert anders.

Wer eine Einheit eines ETF kauft, setzt nicht auf ein einzelnes Unternehmen. Je nach Fonds erhält man Zugang zu Dutzenden, Hunderten oder sogar mehreren Tausend Unternehmen aus unterschiedlichen Branchen, Ländern und Regionen.

Man könnte sagen: Statt ein einzelnes Buch aus der Bibliothek auszuwählen, erhält man Zugang zu einem ganzen Regal. Nicht jedes Buch wird ein Klassiker. Nicht jede Firma wird zum großen Gewinner. Doch zusammen entsteht ein deutlich breiteres Bild.

Genau diese Breite ist einer der Gründe, warum ETFs für viele langfristige Anleger zu einem häufig genutzten Werkzeug geworden sind. Nicht, weil sie Risiko verschwinden lassen. Sondern weil sie es auf viele Unternehmen verteilen, statt die Zukunft des eigenen Portfolios an eine einzelne Aktie zu knüpfen.

Ein ETF nimmt dir nicht die Entscheidung ab. Er verändert nur, worauf diese Entscheidung basiert.

2. Warum entscheiden sich viele langfristige Anleger für ETFs? ⏳

Auf den ersten Blick wirkt ein ETF nicht besonders aufregend. Er verspricht keine spektakuläre Geschichte, konzentriert sich nicht auf eine einzige Zukunftsbranche und gibt einem auch nicht das Gefühl, etwas entdeckt zu haben, das der Markt noch nicht gesehen hat.

Vielleicht fällt es genau deshalb vielen Menschen am Anfang schwer, ihn wirklich zu schätzen.

Wir fühlen uns oft stärker von Geschichten angezogen, die außergewöhnlich klingen. Von Unternehmen, deren Kurs sich in wenigen Jahren vervielfacht hat. Von Anlegern, die scheinbar genau den richtigen Moment erwischt haben. Von Technologien, die angeblich alles verändern werden. Solche Geschichten bleiben im Kopf. Sie wirken lebendiger als die Vorstellung, über viele Jahre regelmäßig denselben Betrag zu investieren.

Ein ETF folgt einer anderen Logik.

Er versucht nicht, den einen Gewinner zu finden. Stattdessen bildet er einen bestimmten Teil des Marktes ab. Das können die größten Unternehmen in den USA sein, Unternehmen aus vielen Ländern der Welt oder auch Firmen aus einer bestimmten Branche. Welche Unternehmen im ETF enthalten sind, hängt vom Index ab, den der Fonds nachbildet. Sein Ziel ist nicht, den Markt zu schlagen, sondern seine Entwicklung möglichst genau abzubilden.

Das verändert die Frage, die ein Anleger sich stellt.

Bei einer einzelnen Aktie lautet sie oft:
„Wird genau dieses Unternehmen langfristig besser abschneiden als die anderen?“

Bei einem ETF klingt die Frage eher so:
„Wie entwickelt sich dieser Markt oder dieser Teil des Marktes über einen längeren Zeitraum?“

Diese Verschiebung wirkt kleiner, als sie ist. Der Blick wandert weg von täglichen Kursschwankungen und hin zu einem längeren Zeithorizont. Für viele Anleger liegt genau darin der Reiz von ETFs. Nicht, weil sie Unsicherheit beseitigen. Sondern weil sie helfen können, mit etwas mehr Abstand auf den Markt zu schauen.

Zeit macht den Markt nicht vorhersehbar. Sie sorgt nur dafür, dass einzelne Ereignisse weniger Gewicht bekommen.

In Phasen fallender Kurse oder erhöhter Unsicherheit sinken oft viele Aktien gleichzeitig, selbst wenn sich an den Unternehmen selbst nicht sofort etwas Grundlegendes verändert hat. Kurzfristig reagiert der Markt nicht nur auf Daten, sondern auch auf die Emotionen seiner Teilnehmer.

In der Praxis nutzen viele Anleger ETFs deshalb als Teil eines regelmäßigen Vermögensaufbaus. Statt jeden Monat aufs Neue den besten Einstiegszeitpunkt zu suchen, investieren sie einen festen Betrag in wiederkehrenden Abständen.

Dieses Vorgehen wird häufig als regelmäßiges Investieren eines festen Betrags oder *Dollar Cost Averaging* bezeichnet. Der Anleger investiert dabei immer dieselbe Summe. Bei höheren Kursen werden weniger Anteile gekauft, bei niedrigeren Kursen mehr. Über längere Zeit kann dadurch ein durchschnittlicher Kaufpreis entstehen, auch wenn das Risiko der Anlage dadurch nicht verschwindet.

Der erste größere Rückgang am Markt ist oft der Moment, in dem Theorie und Praxis aufeinandertreffen. Erst dann zeigt sich, ob ein Plan wirklich durchdacht war oder nur so lange gut klang, wie die Kurse gestiegen sind. Mit der Zeit verliert der einzelne Moment an Bedeutung. Konsequenz wird wichtiger als die Stimmung eines einzelnen Tages.

3. Was der erste ETF über den Anleger zeigt 🧠

Der erste ETF wirkt oft wie eine technische Entscheidung. Broker auswählen, Fonds suchen, Betrag festlegen, Kauf ausführen. Alles scheint überschaubar, solange das Geld noch nicht wirklich investiert ist.

Erst danach beginnt der zweite Teil der Erfahrung.

Plötzlich fühlt sich eine tägliche Marktbewegung persönlich an. Ein Plus von wenigen Prozent bestätigt die eigene Entscheidung. Ein Minus in derselben Größenordnung kann schon die Frage auslösen, ob man einen Fehler gemacht hat.

Der ETF hat sich nicht verändert. Verändert hat sich die Beziehung des Anlegers zu seinem eigenen Geld.

Genau an diesem Punkt verstehen viele Menschen zum ersten Mal, dass Investieren nicht nur aus der Auswahl eines Produkts besteht. Es besteht auch daraus, die eigenen Reaktionen zu beobachten.

Manche schauen plötzlich mehrmals am Tag in die App. Andere überlegen, ob sie mehr kaufen sollen. Wieder andere möchten die ganze Strategie ändern, nur weil sich der Markt einige Wochen anders verhält, als sie es erwartet hatten.

Der erste ETF erklärt selten nur den Markt. Viel häufiger zeigt er, wie wir selbst auf Unsicherheit reagieren.

Deshalb kann die Einfachheit von ETFs täuschen. Das Produkt mag einfach sein. Der Mensch, der es besitzt, ist es meistens nicht.

4. Was zeigt die Geschichte? 📈

Die Geschichte der Kapitalmärkte zeigt, dass Zeit beim Aufbau von Vermögen eine große Rolle gespielt hat. Das bedeutet nicht, dass die Zukunft genauso verlaufen muss. Jeder Marktzyklus ist anders, und vergangene Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.

Trotzdem lassen sich über viele Jahrzehnte bestimmte Muster beobachten. Langfristig war häufig nicht der einzelne Kaufzeitpunkt entscheidend, sondern die Dauer, über die Kapital investiert blieb, und die Regelmäßigkeit weiterer Einzahlungen.

Schauen wir uns ein einfaches Beispiel an.

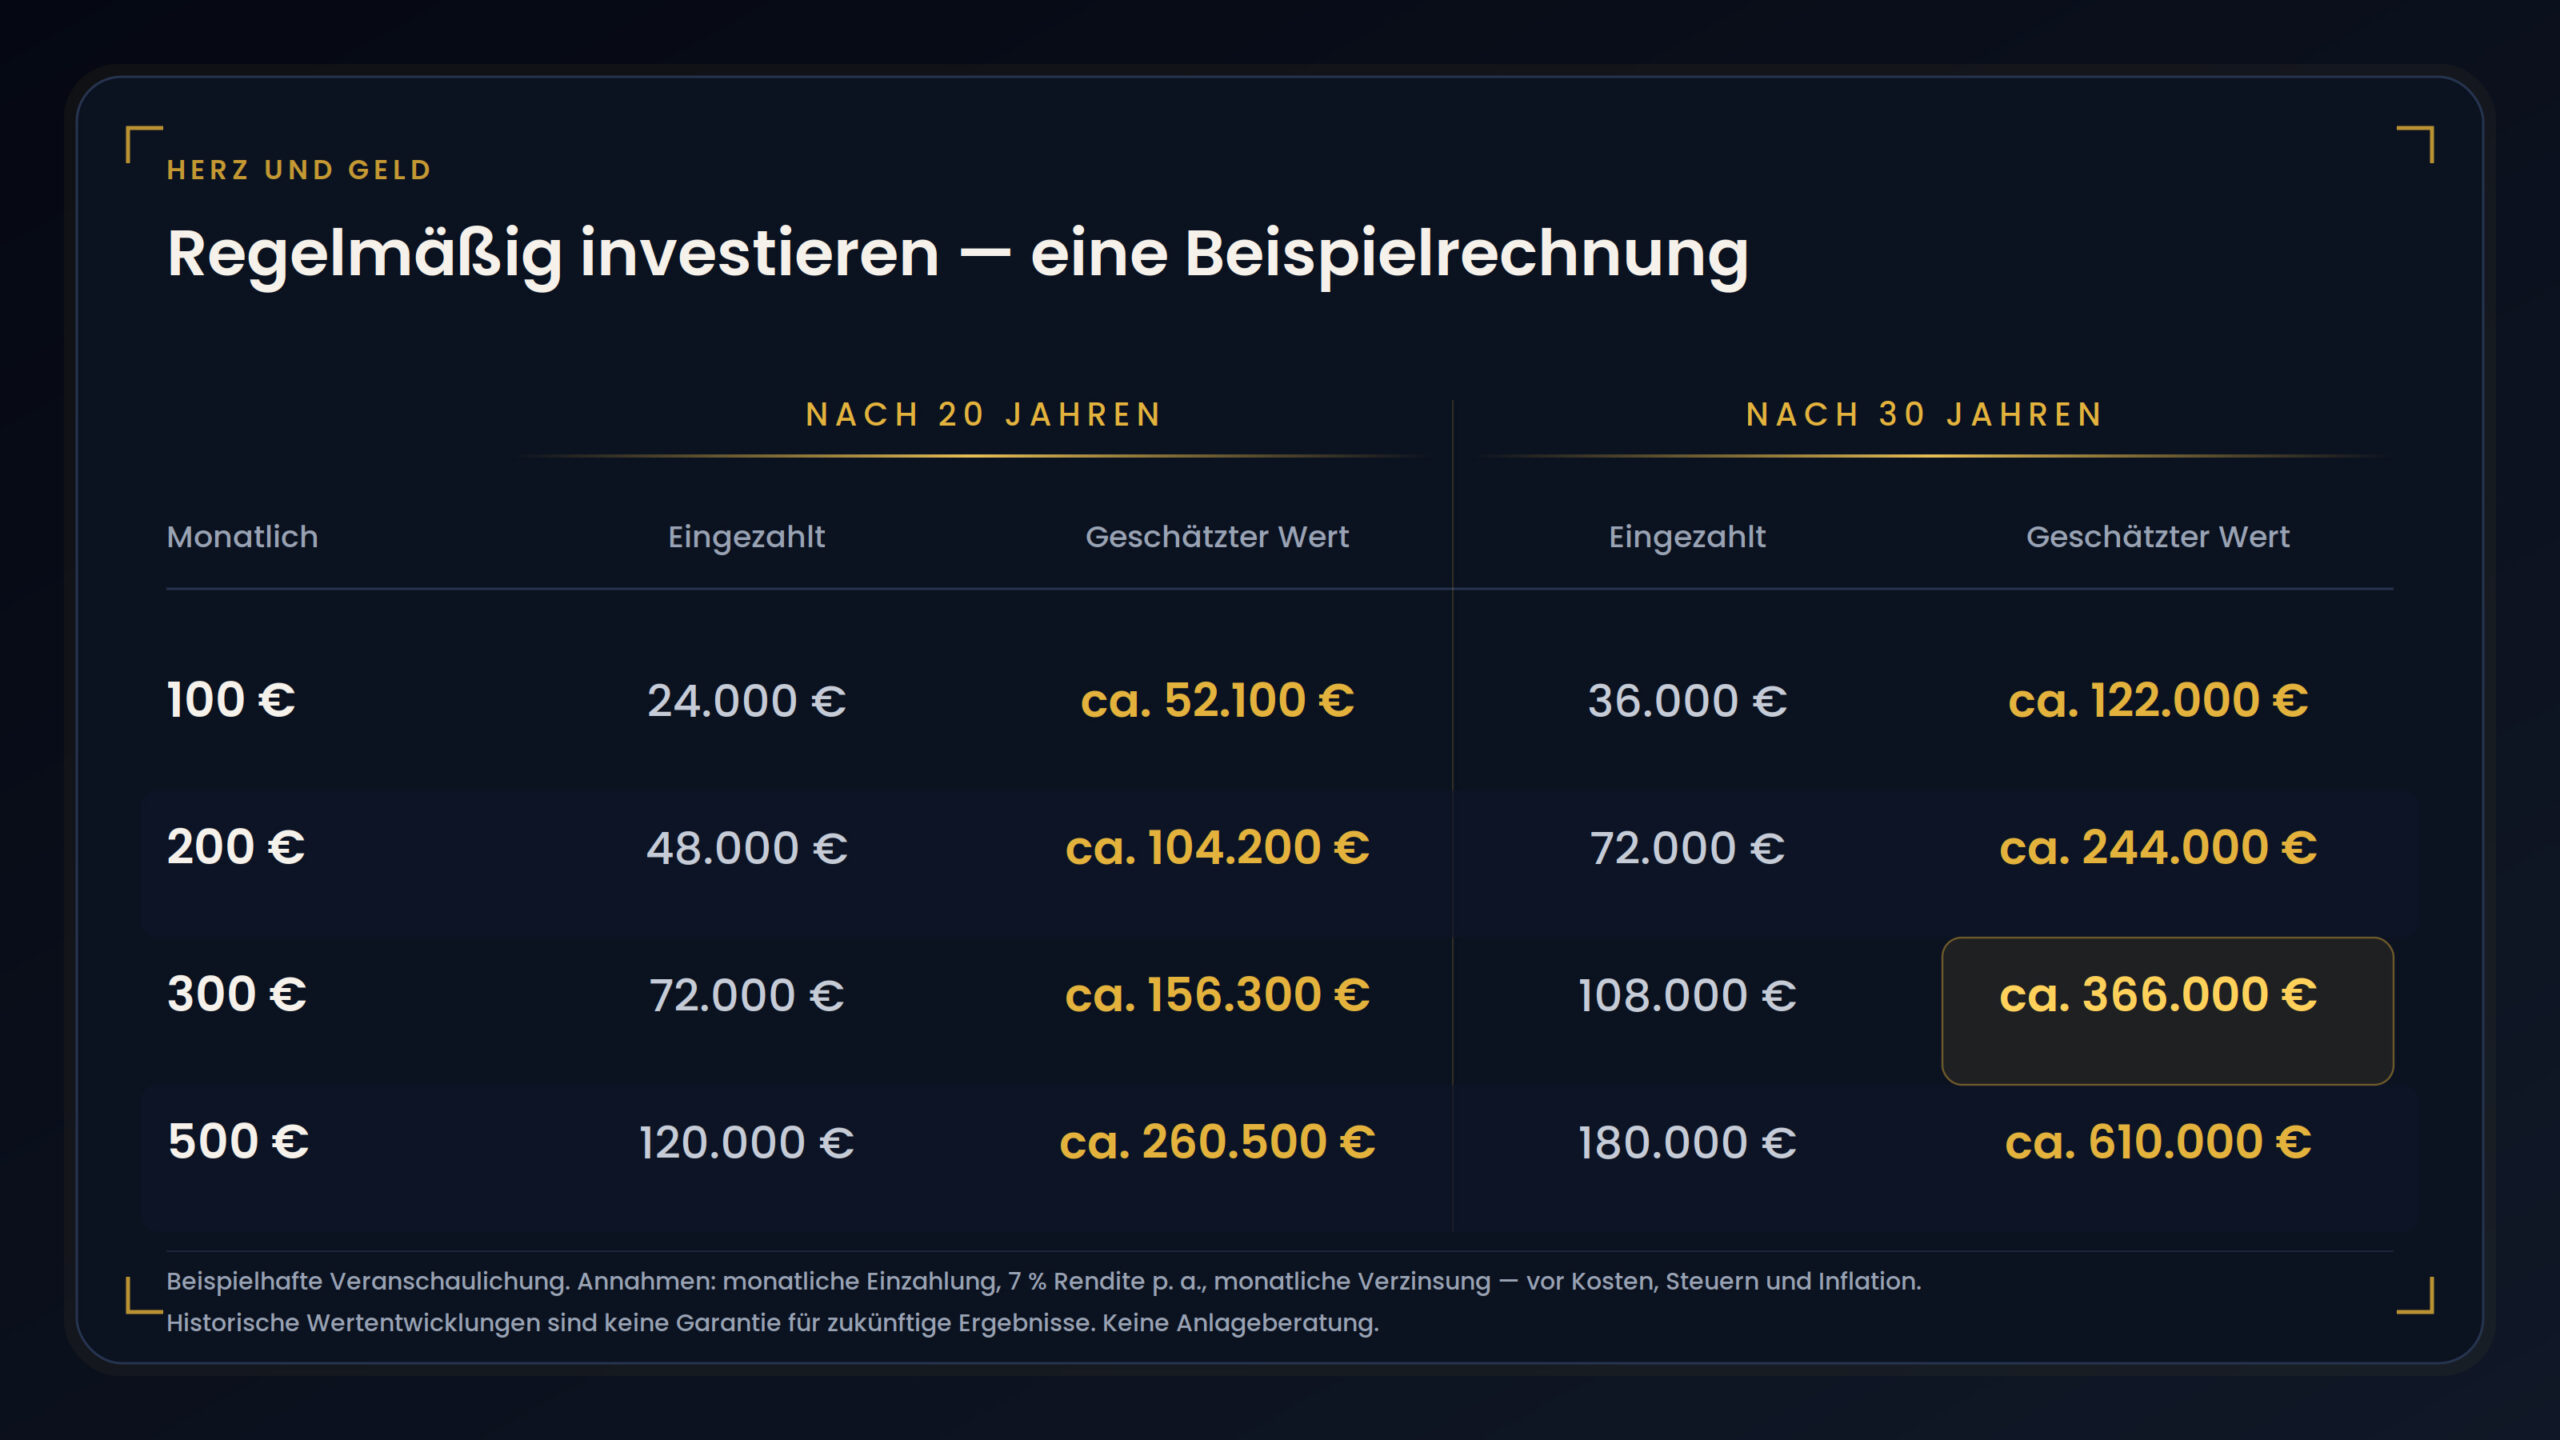
Angenommen wird eine regelmäßige monatliche Einzahlung, eine durchschnittliche jährliche Rendite von 7% und kein Versuch, den perfekten Einstiegszeitpunkt zu finden. Dieses Beispiel ist kein Versprechen. Es zeigt nur, wie der Zinseszinseffekt über längere Zeit wirken kann.

Dieses Beispiel dient ausschließlich der Veranschaulichung. Angenommen werden regelmäßige monatliche Einzahlungen, eine durchschnittliche jährliche Rendite von 7 % und eine monatliche Verzinsung. Historische Marktentwicklungen sind keine Garantie für zukünftige Ergebnisse.
💡 Was auffällt
Eine Person, die 300 € pro Monat über 30 Jahre investiert, zahlt insgesamt 108.000 € ein. Der geschätzte Portfoliowert liegt in diesem Beispiel bei etwa 366.000 €. Rund 258.000 € entstehen also nicht durch weitere Einzahlungen, sondern durch den Wertzuwachs des bereits investierten Kapitals.
Genau an diesem Punkt beginnt der Zinseszinseffekt sichtbar zu werden.
Für viele Menschen ist nicht die endgültige Summe die größte Überraschung. Überraschend ist eher der Moment, in dem das Kapital beginnt, schneller zu arbeiten als die nächsten Einzahlungen.

In den ersten Jahren wirkt der Vermögensaufbau oft langsam. Jede neue Einzahlung scheint wichtiger zu sein als alles, was der Markt selbst beiträgt. Der Zinseszinseffekt bleibt fast unsichtbar. Erst mit der Zeit entsteht ein anderes Bild: Ein wachsender Teil des Portfolios kommt nicht mehr aus neuen Einzahlungen, sondern aus dem Kapital, das bereits investiert ist.

Der Zinseszinseffekt macht selten Schlagzeilen. Seine Stärke zeigt sich mit der Zeit.

Deshalb ist die Geschichte von ETFs und breiten Indizes weniger eine Geschichte über den perfekten Kaufzeitpunkt. Sie handelt eher von Zeit, Regelmäßigkeit und Konsequenz. Der Markt kann kurzfristig immer wieder überraschen. Doch gerade ein langer Horizont macht oft sichtbar, was in den ersten Monaten kaum zu erkennen ist.

5. Wie sieht der erste ETF-Kauf aus? 💳

Der erste ETF-Kauf fühlt sich oft größer an, als er von außen aussieht. Es gibt keinen dramatischen Moment, keine große Szene und meistens auch kein Gefühl, plötzlich ein anderer Mensch zu sein. Da ist ein Depot, eine Suche nach dem Fonds, ein Betrag, eine Order und am Ende eine Bestätigung.

Technisch betrachtet wird ein ETF ähnlich wie eine Aktie an der Börse gehandelt. Seine Anteile können während der Handelszeiten über ein Wertpapierdepot oder eine Investmentplattform gekauft und verkauft werden.

In der Praxis begegnet man dabei einigen Begriffen, die am Anfang technischer wirken, als sie eigentlich sind: Fondsname, Ticker, Handelswährung, laufende Kosten, Fondsvolumen und der Index, den der ETF abbildet. Diese Informationen helfen zu verstehen, was im Fonds steckt, welche Kosten entstehen und welchen Teil des Marktes er nachbildet.

In vielen europäischen Ländern sind außerdem Sparpläne verbreitet. Sie ermöglichen es, in regelmäßigen Abständen einen festen Betrag in einen ausgewählten ETF zu investieren. Ein solcher Mechanismus verändert das Risiko der Anlage nicht und garantiert auch kein besseres Ergebnis. Er kann den Prozess aber strukturierter machen und die Zahl der einzelnen Entscheidungen reduzieren.

Der erste ETF-Kauf ist technisch oft einfach. Entscheidend ist zu verstehen, was danach im eigenen Portfolio liegt.

Gerade am Anfang ist deshalb nicht die Zahl der verfügbaren Fonds entscheidend. Wichtiger ist die Frage, welchen Index ein ETF abbildet, in welcher Währung er gehandelt wird, welche Kosten entstehen und ob seine Struktur zu dem passt, was ein Anleger tatsächlich im Portfolio halten möchte.

Das ist noch keine Entscheidung für einen bestimmten ETF. Es ist eher der erste Schritt, ein Produkt lesen zu lernen, das von außen sehr einfach aussieht, unter der Oberfläche aber eine eigene Struktur besitzt.

6. Die wichtigste Entscheidung betrifft nicht den ETF. Sie betrifft dich. 🧭

Nach einem Artikel wie diesem liegt der Gedanke nahe, dass die größte Herausforderung darin besteht, den richtigen Fonds zu finden.

In der Realität verbringen viele Anleger später deutlich mehr Zeit nicht mit dem ETF selbst, sondern mit den eigenen Entscheidungen…

Bleibe ich bei meiner Strategie, wenn der Markt fällt?

Erhöhe ich meine Einzahlungen, wenn die Kurse niedriger stehen?

Ändere ich meinen Plan nur deshalb, weil plötzlich eine neue, spannendere Geschichte auftaucht?

Auf solche Fragen antwortet kein Fonds.
Darauf antwortet nur der Anleger selbst.

Ein ETF kann einen Index sehr genau abbilden. Er kann aber keine Geduld abbilden, keine Ruhe und keine Konsequenz. Diese Eigenschaften stehen in keinem Factsheet und in keinem Verkaufsprospekt. Sie entstehen langsam, meistens erst durch Erfahrung.

Die wichtigste Investition ist nicht der ETF. Es ist die Art, wie du Entscheidungen triffst.

7. Was bleibt? 🌗

Viele Menschen beginnen mit dem Investieren in dem Glauben, dass Erfolg vor allem vom richtigen Zeitpunkt abhängt.

Mit der Zeit entdecken viele etwas Ruhigeres.

Entscheidend ist oft nicht der Tag des Kaufs, sondern die Jahre, die danach folgen.

Genau dort beginnt die eigentliche Übung. Man lernt zu akzeptieren, dass nicht jede Entscheidung sofort sichtbar wird. Dass der Markt nicht verpflichtet ist, die eigene Einschätzung nach einer Woche oder einem Monat zu bestätigen. Dass Kapital, ähnlich wie ein Mensch, selten in großen Sprüngen wächst. Häufig entsteht Entwicklung durch viele kleine Entscheidungen, die von außen unspektakulär wirken.

Ein ETF ist nur ein Werkzeug.

Er kann helfen, an der Entwicklung eines Marktes teilzunehmen. Er ersetzt aber keine Geduld, keine Konsequenz und keinen eigenen Plan. Genau diese Dinge werden für viele Anleger mit der Zeit zum eigentlichen Kapital.

Die besten finanziellen Entscheidungen verändern ein Leben selten an einem einzigen Tag. Oft verändern sie es leise, über viele Jahre.